Đơn hàng FOB là gì? Quản lý đơn xuất khẩu trong nhà máy
Đơn hàng FOB là gì, người bán chịu chi phí và rủi ro tới đâu? Cách quản lý đơn xuất khẩu trong ERP: nguyên tệ, tỷ giá, lô xuất, giá thành FOB và lỗi thường gặp.
Tóm tắt nhanh
- Đơn hàng FOB là đơn xuất khẩu theo điều kiện FOB (Free On Board) của Incoterms: người bán chịu chi phí và rủi ro tới khi hàng đã nằm trên tàu do người mua chỉ định tại cảng xếp hàng; cước biển và bảo hiểm do người mua lo.
- Trong ERP, đơn FOB khác đơn nội địa ở bốn điểm: giá bằng ngoại tệ, điều kiện giao hàng kèm cảng, giao theo lô xuất khẩu và lịch tàu, và giá thành phải cộng chi phí đưa hàng lên tàu.
- Đơn FOB phải lưu cả nguyên tệ lẫn tiền quy đổi theo tỷ giá; cộng USD với VND trên cùng một báo cáo là lỗi phổ biến nhất của nhà máy xuất khẩu.
- Với hàng đóng container, ICC khuyến nghị cân nhắc FCA thay cho FOB vì rủi ro chuyển sớm hơn, khi hàng giao cho người vận tải tại bãi hoặc kho.
Đơn hàng FOB là đơn xuất khẩu theo điều kiện FOB (Free On Board – giao hàng lên tàu) của Incoterms: người bán chịu chi phí và rủi ro cho tới khi hàng đã nằm trên con tàu do người mua chỉ định tại cảng xếp hàng. Từ thời điểm đó, cước biển, bảo hiểm và rủi ro trên đường đi thuộc về người mua.
Bài này giải thích FOB theo đúng quy tắc Incoterms 2020, chỉ ra đơn FOB khác đơn nội địa ở đâu khi quản lý trong ERP, đi qua ví dụ minh họa về giá thành và tỷ giá của một đơn xuất khẩu, và liệt kê những lỗi khiến số liệu đơn FOB sai.
FOB theo Incoterms 2020: ai chịu gì, tới đâu
Incoterms là bộ quy tắc của Phòng Thương mại Quốc tế (ICC) phân chia chi phí, rủi ro và trách nhiệm giữa người bán và người mua. FOB là quy tắc chỉ dùng cho vận tải đường biển và đường thủy nội địa; trên chứng từ luôn ghi kèm cảng xếp hàng, ví dụ "FOB Cát Lái" hay "FOB Hải Phòng". Incoterms phân chia rủi ro và chi phí, không quy định thời điểm chuyển quyền sở hữu — điều đó do hợp đồng mua bán quy định.
| Hạng mục | Người bán (nhà máy) | Người mua (khách nước ngoài) |
|---|---|---|
| Sản xuất, đóng gói xuất khẩu | ✔ | |
| Vận chuyển nội địa ra cảng xếp hàng | ✔ | |
| Thủ tục hải quan xuất khẩu | ✔ | |
| Xếp hàng lên tàu do người mua chỉ định | ✔ | |
| Rủi ro mất mát, hư hỏng | Tới khi hàng ở trên tàu | Từ khi hàng ở trên tàu |
| Thuê tàu, cước biển | ✔ | |
| Bảo hiểm hàng trên đường đi | ✔ (không bắt buộc) | |
| Thủ tục nhập khẩu, chi phí tại cảng đến | ✔ |
Một điểm hay bị bỏ qua: với hàng đóng container, container thường được hạ bãi nhiều ngày trước khi lên tàu, và theo FOB người bán vẫn chịu rủi ro suốt thời gian đó. ICC vì vậy khuyến nghị cân nhắc FCA (Free Carrier – giao cho người vận tải) cho hàng container, vì rủi ro chuyển ngay khi giao hàng cho người vận tải tại bãi hoặc kho. Trong thực tế, nhiều nhà máy vẫn gọi chung mọi đơn xuất khẩu là "đơn FOB" dù hợp đồng ghi FCA hay CIF — ERP nên lưu điều kiện giao hàng thật trên đơn thay vì suy ra từ tên gọi.
Đơn FOB khác đơn nội địa ở đâu khi quản lý trong ERP
Các ERP lớn đều coi điều kiện giao hàng là một trường của đơn bán: SAP lưu mã Incoterms và địa điểm Incoterms (với FOB là cảng xếp hàng) ngay trên đơn bán; Microsoft Dynamics 365 lưu điều kiện giao hàng (terms of delivery); Oracle cũng có trường điều kiện FOB trên đơn. Từ trường đó kéo theo bốn khác biệt:
| Khác biệt | Đơn nội địa | Đơn FOB |
|---|---|---|
| Loại tiền | VND | Ngoại tệ (thường USD), cần quy đổi |
| Điều kiện giao | Giao tại kho khách, theo xe | FOB + cảng xếp hàng |
| Cách giao | Theo chuyến xe, linh hoạt | Theo lô xuất khẩu, container, lịch tàu |
| Giá thành cần tính | Giá vốn + vận chuyển nội địa | Giá vốn + chi phí đưa hàng lên tàu |
Đơn FOB vẫn đi theo đúng chuỗi chứng từ của mọi đơn bán — đơn hàng, kế hoạch vật tư, mua hàng, lệnh sản xuất, kho, giao hàng — như trong bài quy trình từ đơn hàng đến giao hàng. Khác biệt chỉ nằm ở tiền tệ, điều kiện giao và cách gom hàng thành lô.
Ví dụ minh họa: giá thành và tỷ giá của một đơn FOB
Ví dụ minh họa — nhà máy may mặc xuất khẩu. Khách đặt 2.400 áo khoác, giá FOB Cát Lái 12,50 USD/chiếc, giao làm hai lô: lô 1 gồm 1.400 chiếc, lô 2 gồm 1.000 chiếc (1.400 + 1.000 = 2.400). Giả định tỷ giá khi xác nhận đơn là 25.000 VND/USD.
| Khoản | Cách tính | Số tiền |
|---|---|---|
| Doanh thu (nguyên tệ) | 2.400 × 12,50 USD | 30.000 USD |
| Doanh thu quy đổi | 30.000 × 25.000 | 750.000.000 VND |
| Giá vốn sản xuất | 2.400 × 230.000 VND | 552.000.000 VND |
| Chi phí đưa hàng lên tàu | 2 lô × 12.000.000 VND | 24.000.000 VND |
| Lãi gộp | 750 − 552 − 24 (triệu) | 174.000.000 VND (23,2%) |
Hai điều rút ra từ bảng:
- Chi phí đưa hàng lên tàu là của người bán. Báo giá FOB mà quên khoản này, lãi gộp bị thổi phồng. Mỗi lô thêm một lần vận chuyển và thủ tục, nên chia nhỏ lô cũng làm giảm lãi.
- Tỷ giá thay đổi giữa lúc nhận đơn và lúc giao. Nếu khi giao tỷ giá còn 24.800, doanh thu quy đổi chỉ còn 30.000 × 24.800 = 744.000.000 VND, hụt 6.000.000 VND so với lúc nhận đơn dù số USD không đổi. ERP phải lưu nguyên tệ trên đơn để nhìn ra phần chênh này, thay vì chỉ lưu một con số VND.
Phép tính giống hệt ở nhà máy điện tử, thực phẩm đóng hộp hay đồ gỗ xuất khẩu; chỉ khác đơn giá và số lượng mỗi container. Phần giá vốn đến từ giá thành kế hoạch của sản phẩm.
Quy trình quản lý đơn FOB từ lúc nhận tới lúc tàu chạy
- Nhận PO của khách và tạo đơn bán. Ghi số PO khách, điều kiện giao hàng (FOB + cảng), loại tiền, đơn giá nguyên tệ, ngày giao dự kiến.
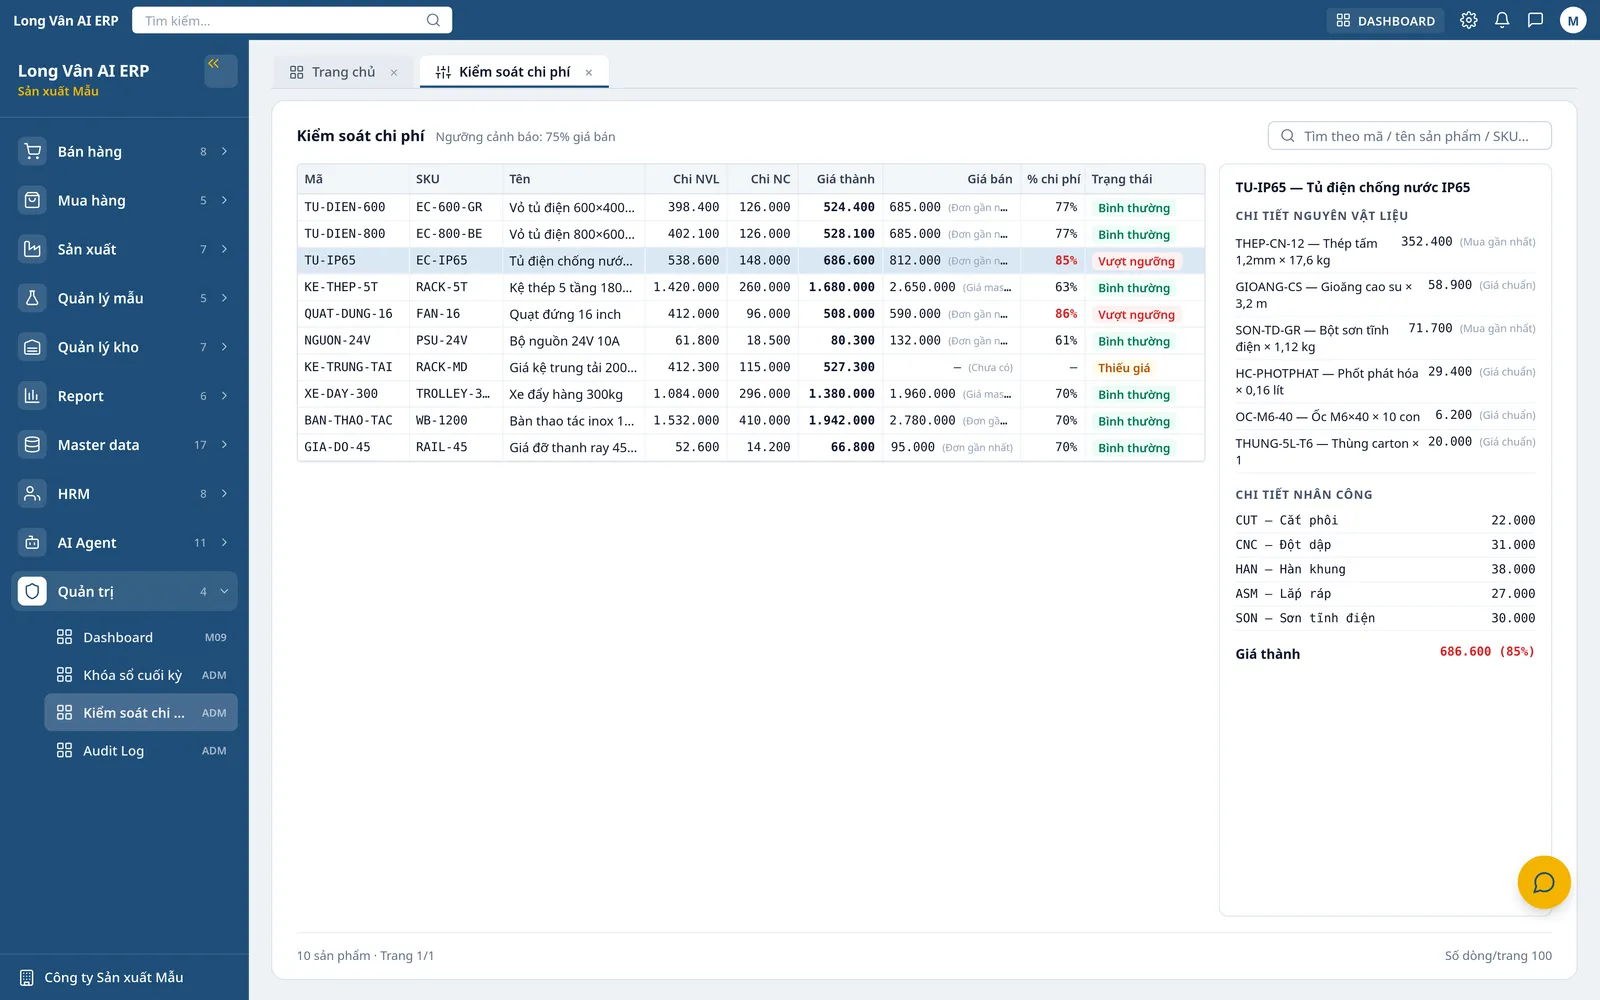
- Kiểm giá thành trước khi xác nhận. So giá bán quy đổi với giá thành kế hoạch cộng chi phí đưa hàng lên tàu; dòng nào dưới ngưỡng lợi nhuận phải được người có quyền duyệt.
- Chia lô xuất khẩu. Gom dòng hàng thành lô theo container và ngày tàu dự kiến; một đơn có thể nhiều lô, một lô có thể gom nhiều đơn của cùng khách.
- Lập kế hoạch vật tư và sản xuất theo ngày lô. Ngày cần hàng là ngày đóng container, không phải ngày tàu chạy — trừ ngược thời gian vận chuyển ra cảng và thủ tục.
- Đóng hàng và giao. Phiếu giao hàng theo lô, ghi số lượng giao lần này, phần còn lại của đơn.
- Theo dõi sau giao. Đối chiếu số lượng đã giao với đơn, ghi nhận hàng khách trả lại (nếu có), tổng hợp chi phí vận chuyển của từng lô.
Lỗi thường gặp khi quản lý đơn xuất khẩu
- Cộng USD với VND trên một báo cáo. Doanh thu tháng thành một con số vô nghĩa. Báo cáo phải tách theo loại tiền, kèm tổng quy đổi theo tỷ giá rõ ràng — như phần doanh thu trong bài dashboard điều hành nhà máy.
- Chỉ lưu tiền VND trên đơn. Mất dấu nguyên tệ, không giải thích được chênh lệch giữa doanh thu dự kiến và doanh thu thực.
- Báo giá FOB quên chi phí đưa hàng lên tàu hoặc tính một lần cho cả đơn trong khi giao nhiều lô.
- Lập kế hoạch theo ngày tàu chạy thay vì ngày đóng container, dẫn tới hàng xong sát giờ cắt máng (cut-off), phải đổi tàu.
- Gọi mọi đơn xuất khẩu là "FOB" trong khi hợp đồng là FCA hoặc CIF — chi phí và rủi ro tính sai bên.
Long Vân AI ERP quản lý đơn FOB thế nào?
Trong Long Vân AI ERP, đơn FOB và đơn nội địa nằm trên cùng một chuỗi chứng từ (xem luồng dữ liệu):
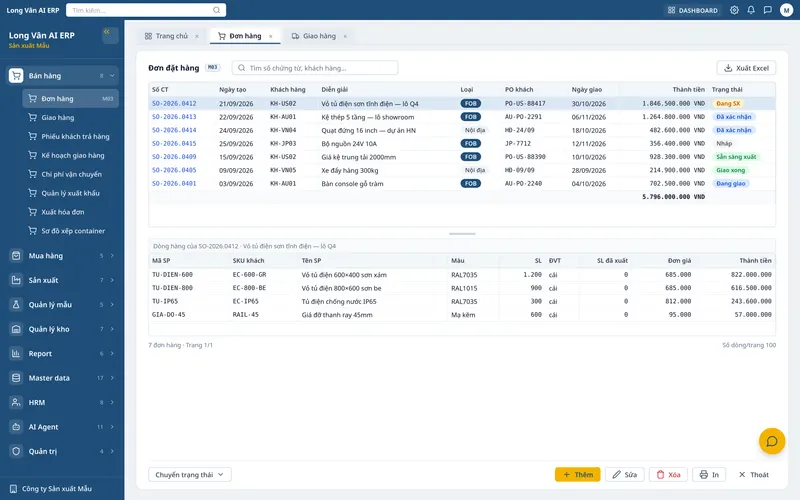
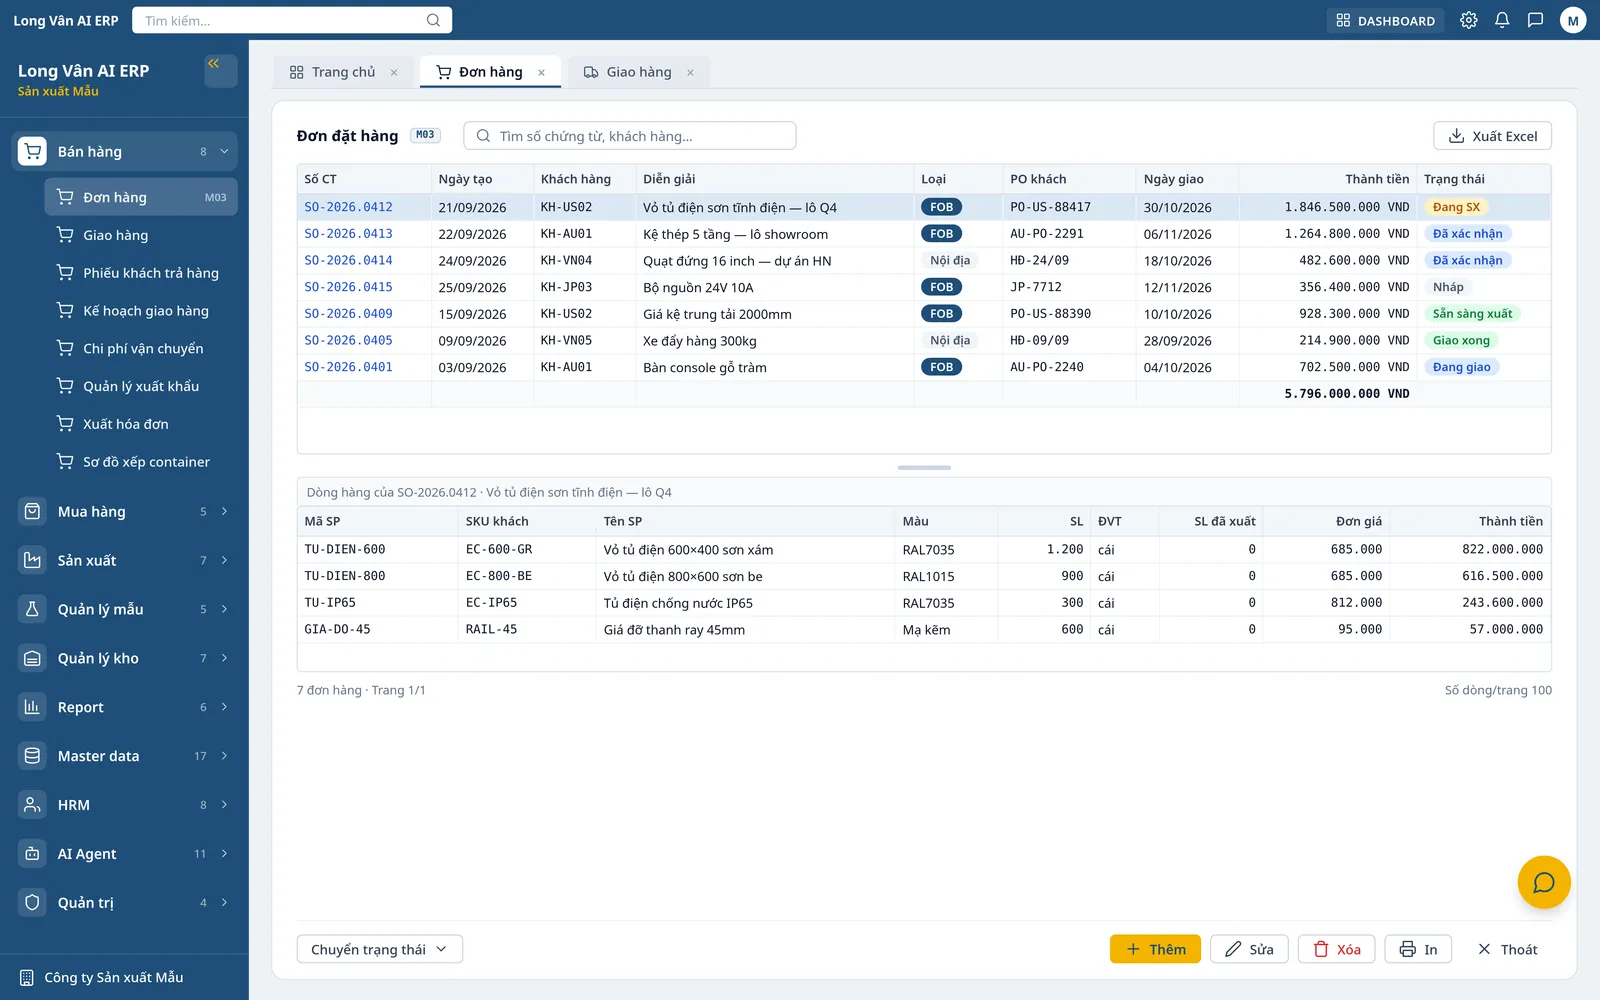
- Đơn hàng FOB hoặc nội địa, lưu nguyên tệ và quy đổi theo tỷ giá Vietcombank; danh sách đơn hiển thị PO khách, ngày giao, thành tiền, trạng thái.
- Cảnh báo giá thành ngay khi nhập đơn: dòng hàng vượt ngưỡng do doanh nghiệp đặt được nêu đích danh trước khi đơn được xác nhận; xác nhận đơn bán cần quyền Duyệt.
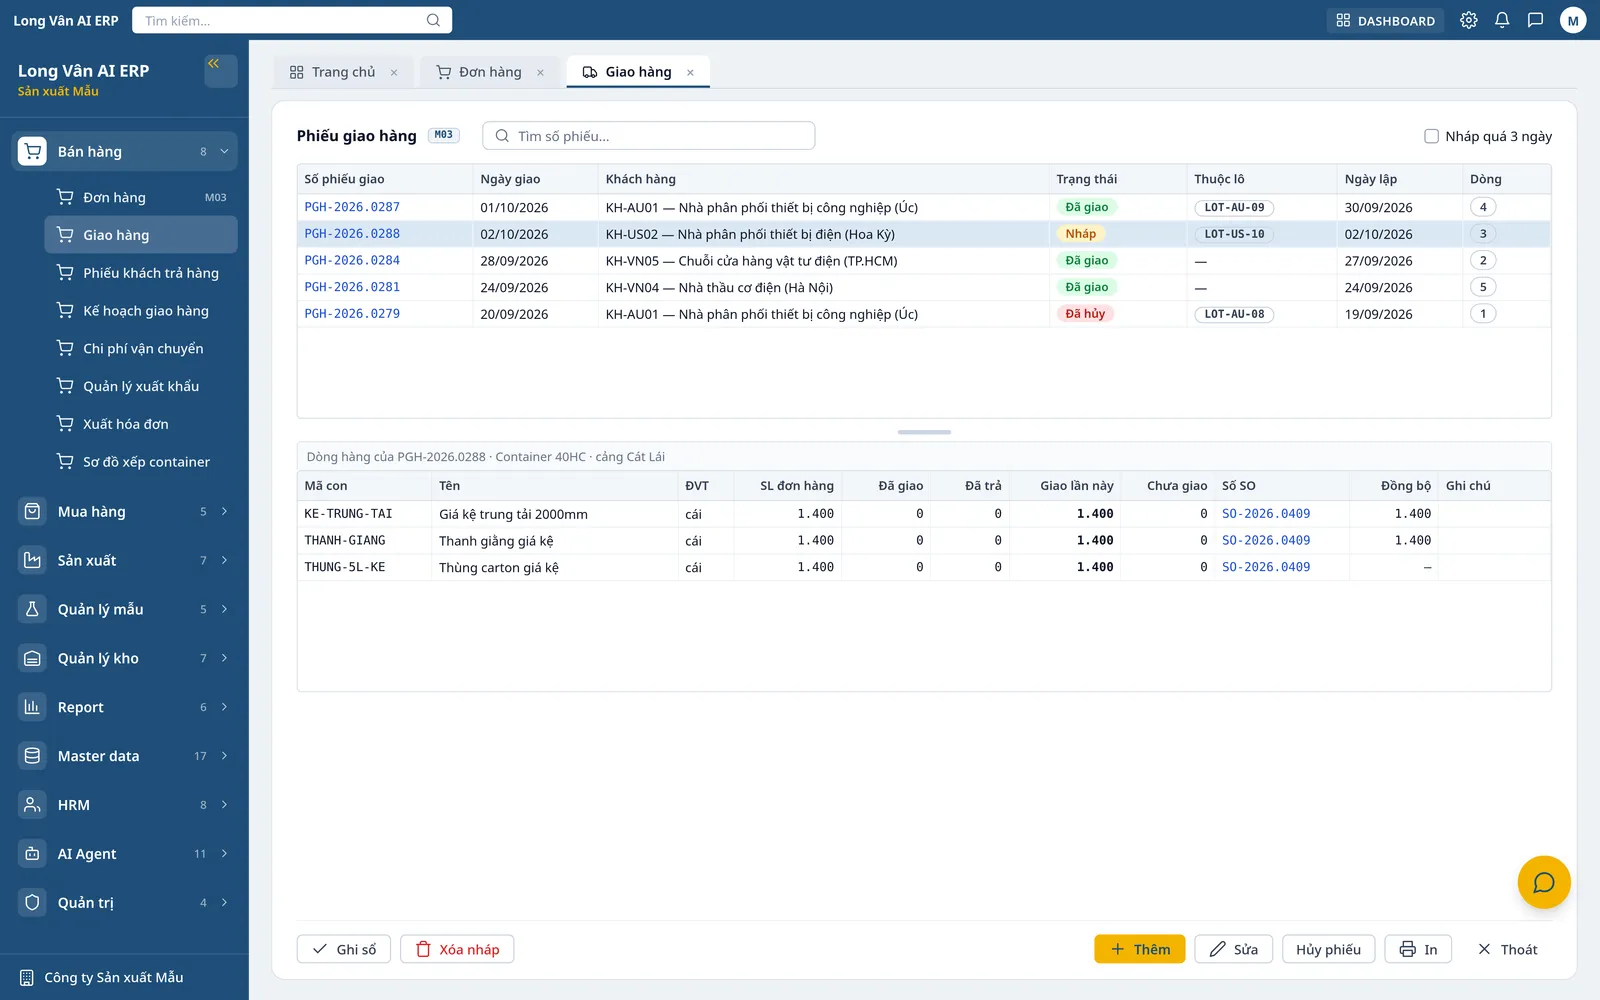
- Lô xuất khẩu, kế hoạch giao theo tuần, phiếu giao theo khách và lô; hàng khách trả được trừ tự động.
- Chi phí vận chuyển và báo cáo quyết toán vận chuyển.
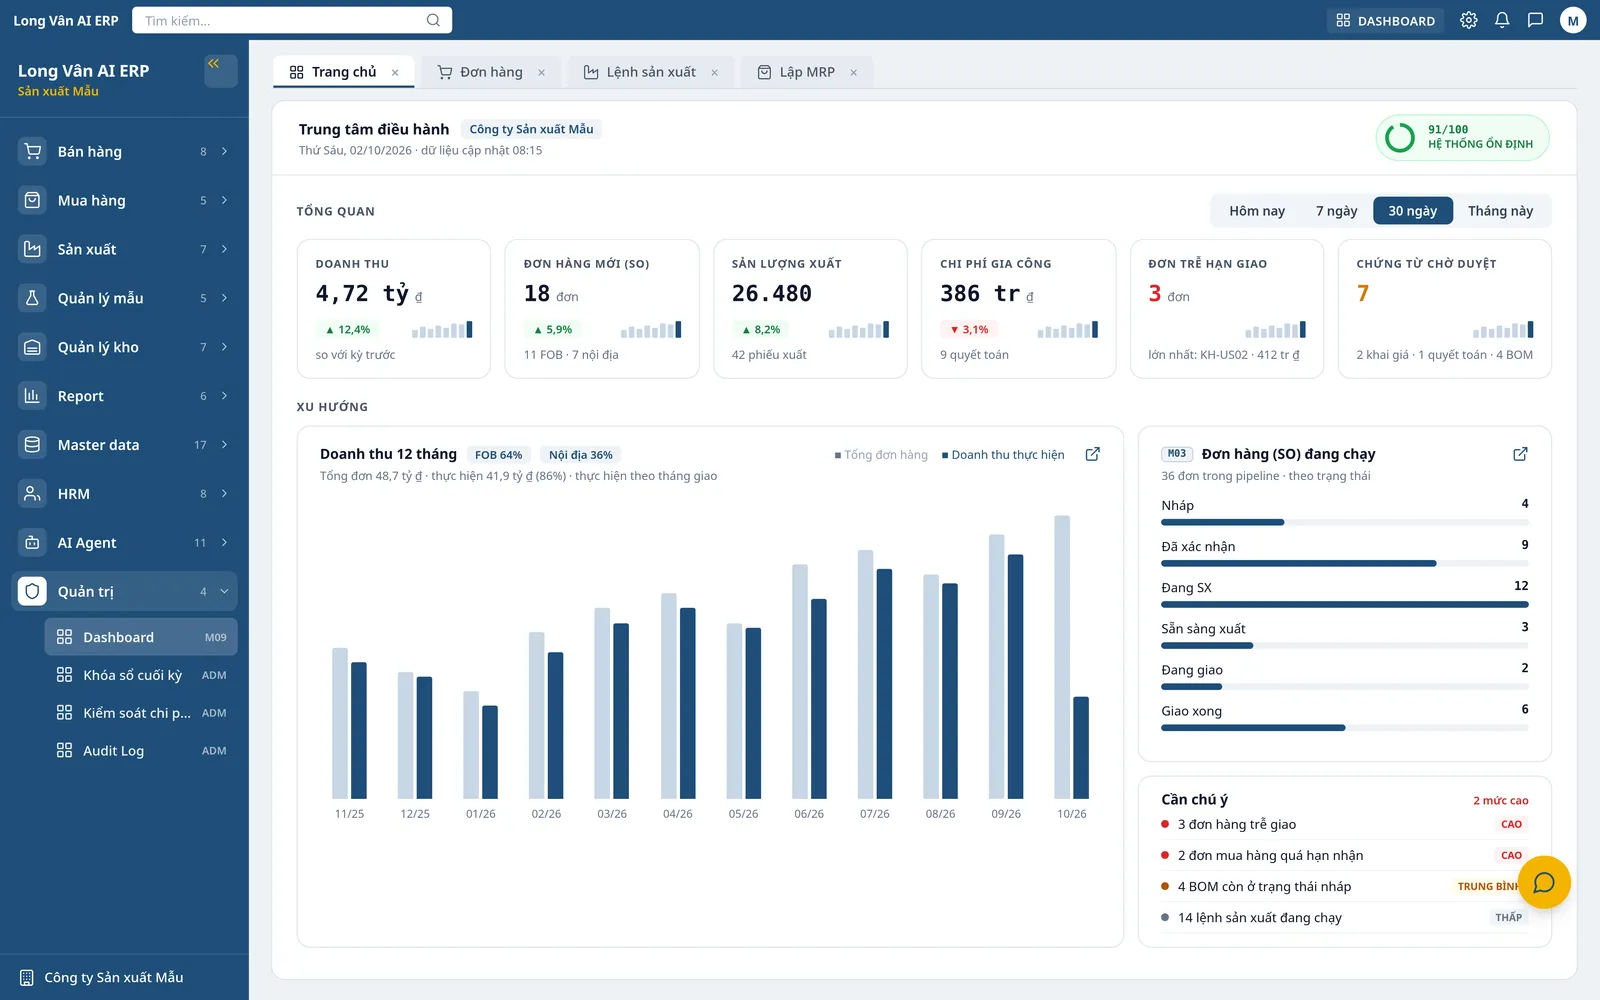
- Trung tâm điều hành theo dõi đơn mới và đơn trễ hạn giao; AI Agent trả lời doanh thu tách xuất khẩu FOB (USD) và nội địa (VND).
- Phân hệ mở rộng Xếp container: tính phương án xếp thùng lên container và xem trực quan dạng 3D.
Đơn FOB chỉ giao đúng lịch tàu khi vật tư về kịp. Bước tiếp theo nên đọc là MRP là gì — cách tính vật tư cần mua từ đơn hàng và ngày cần hàng.
Tham khảo khái niệm: ICC Academy — FCA hay FOB theo Incoterms 2020; SAP — Incoterms Versions.
Câu hỏi thường gặp
Giá FOB đã gồm những chi phí gì?
Giá FOB gồm giá hàng cộng mọi chi phí để đưa hàng lên tàu tại cảng xếp hàng: vận chuyển nội địa ra cảng, thủ tục và thuế xuất khẩu (nếu có), phí bốc xếp lên tàu theo thỏa thuận. Cước biển, bảo hiểm và chi phí ở cảng đến do người mua chịu. Cách chia một số phụ phí tại cảng còn tùy hợp đồng và tập quán cảng.
FOB và CIF khác nhau thế nào?
Với FOB, người mua thuê tàu và mua bảo hiểm; người bán hết rủi ro khi hàng lên tàu. Với CIF, người bán thuê tàu và mua bảo hiểm tới cảng đến, nhưng rủi ro vẫn chuyển cho người mua từ lúc hàng lên tàu ở cảng đi. Giá CIF vì thế cao hơn giá FOB một khoản cước và phí bảo hiểm.
Doanh thu đơn FOB nên ghi nhận theo tỷ giá ngày nào?
Doanh nghiệp cần một quy ước nhất quán và phù hợp quy định kế toán đang áp dụng; thường là tỷ giá tại thời điểm giao hàng (ghi nhận doanh thu), không phải tỷ giá ngày ký đơn. ERP nên lưu nguyên tệ trên đơn và quy đổi theo tỷ giá của ngày phát sinh từng chứng từ để chênh lệch tỷ giá hiện rõ.
Đơn xuất khẩu đóng container có nên dùng FOB không?
Vẫn dùng được nếu hai bên chấp nhận rủi ro, nhưng ICC khuyến nghị cân nhắc FCA cho hàng đóng container: hàng thường được giao vào bãi container nhiều ngày trước khi xếp lên tàu, và với FOB người bán vẫn chịu rủi ro suốt thời gian đó dù không kiểm soát được việc xếp hàng.
Đội ngũ xây dựng và triển khai Long Vân AI ERP cho doanh nghiệp sản xuất tại Việt Nam — cơ khí, điện – điện tử, may mặc, đồ gỗ, thực phẩm, bao bì — từ đơn hàng, MRP, lệnh sản xuất tới kiểm soát giá thành và AI Agent.