Quy trình từ đơn bán hàng đến giao hàng trong nhà máy: 6 bước và cách truy vết
Quy trình quản lý đơn hàng từ lúc nhận đơn tới giao hàng trong doanh nghiệp sản xuất: 6 bước chứng từ, điểm kiểm soát, cách truy vết đơn và xử lý hàng trả lại.
Tóm tắt nhanh
- Quy trình từ đơn hàng đến giao hàng trong nhà máy gồm 6 bước chứng từ nối nhau: đơn bán (SO) → lập nhu cầu vật tư (MRP) → mua hàng (PO) → lệnh sản xuất (LSX) → kho → giao hàng.
- Điểm mấu chốt là mỗi chứng từ tham chiếu chứng từ trước, nhờ đó truy xuôi được 'đơn này đã giao bao nhiêu' và truy ngược được 'vật tư này mua cho đơn nào'.
- Mỗi bước có một điểm kiểm soát: xác nhận đơn, duyệt BOM, xác nhận PO, phát hành LSX, ghi sổ phiếu giao — đều cần quyền Duyệt.
- Hàng khách trả phải được trừ vào số đã giao; nếu không, báo cáo tiến độ đơn hàng sẽ đẹp hơn thực tế.
Quy trình từ đơn bán hàng đến giao hàng trong nhà máy gồm sáu bước chứng từ nối tiếp: đơn bán (SO), lập nhu cầu vật tư (MRP), mua hàng (PO), lệnh sản xuất (LSX), xuất nhập kho và giao hàng. Khi mỗi chứng từ tham chiếu chứng từ trước nó, doanh nghiệp có thể truy vết bất kỳ đơn hàng nào từ lúc nhận tới lúc giao.
Bài này đi qua từng bước, chỉ ra điểm kiểm soát ở mỗi bước, và giải thích vì sao "truy vết" là thước đo chất lượng thực sự của một hệ thống ERP.
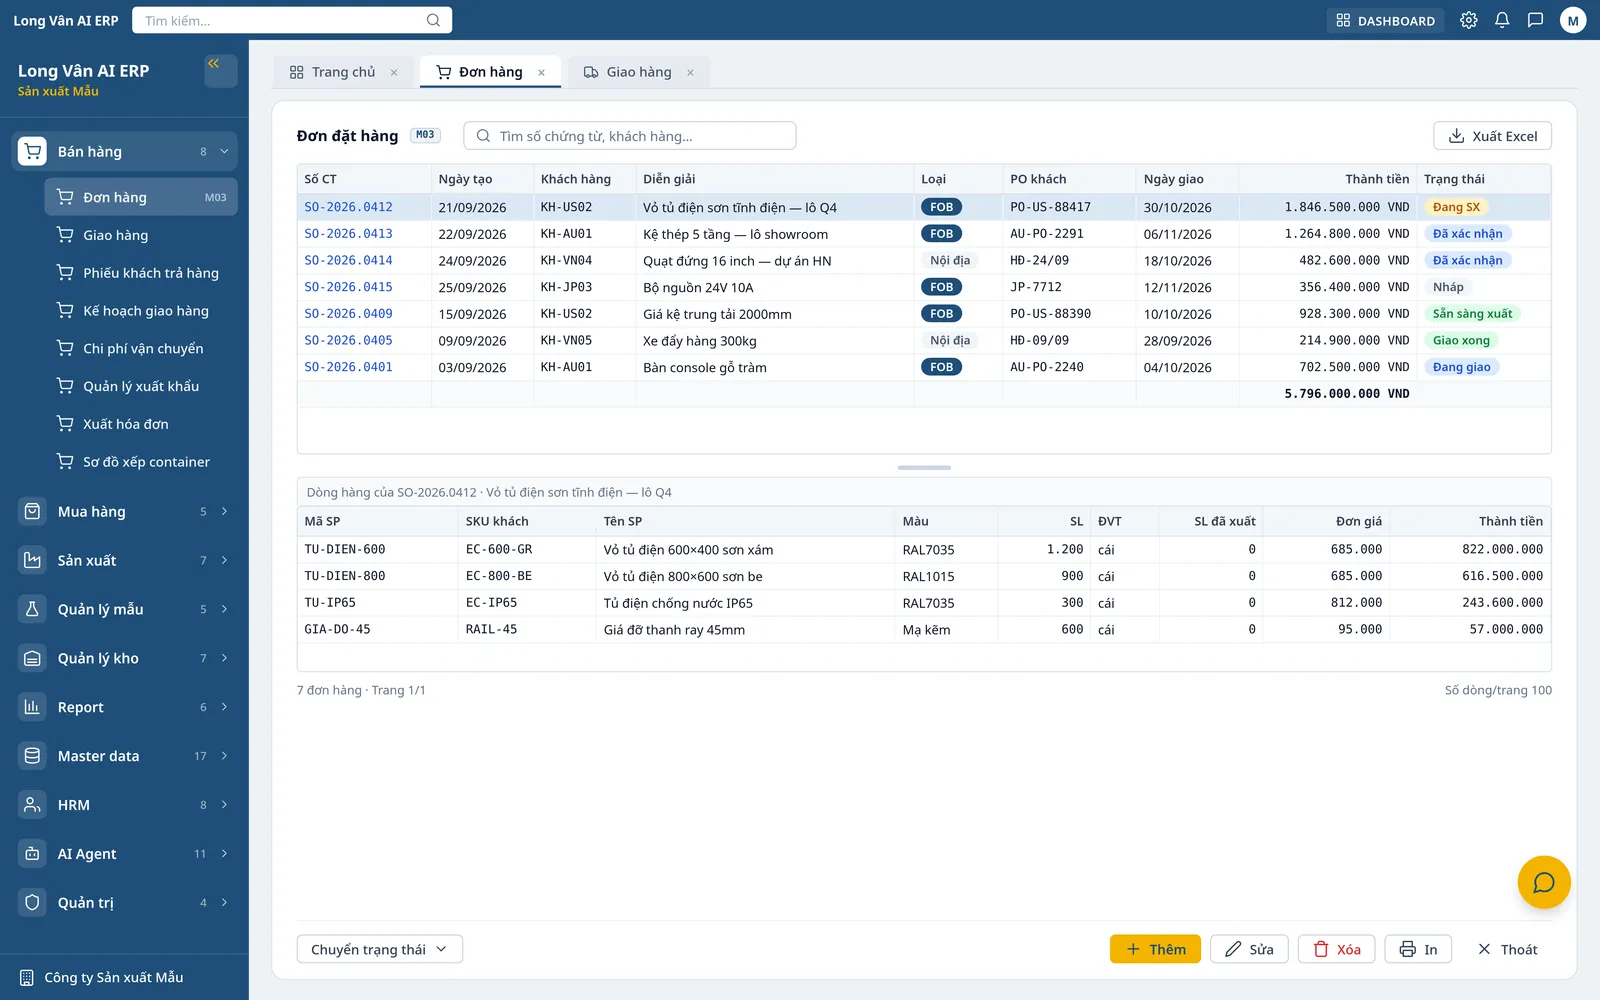
Bước 1: Nhận và xác nhận đơn hàng (SO)
Đơn bán ghi nhận: khách hàng, sản phẩm, số lượng, giá bán, loại tiền và ngày giao. Với đơn xuất khẩu FOB, thêm lô xuất khẩu và cảng.
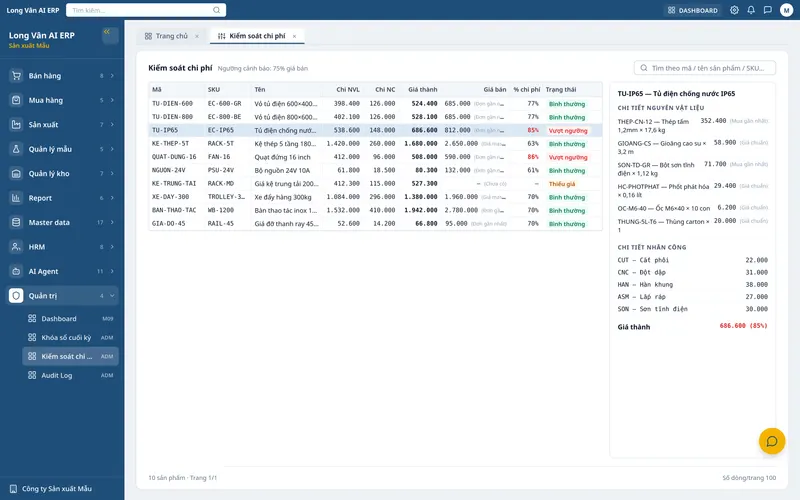
Điểm kiểm soát: chỉ đơn đã xác nhận mới được đưa vào kế hoạch. Đây cũng là lúc so giá bán với giá thành kế hoạch — dòng nào vượt ngưỡng chi phí cần được nhìn thấy trước khi xác nhận.
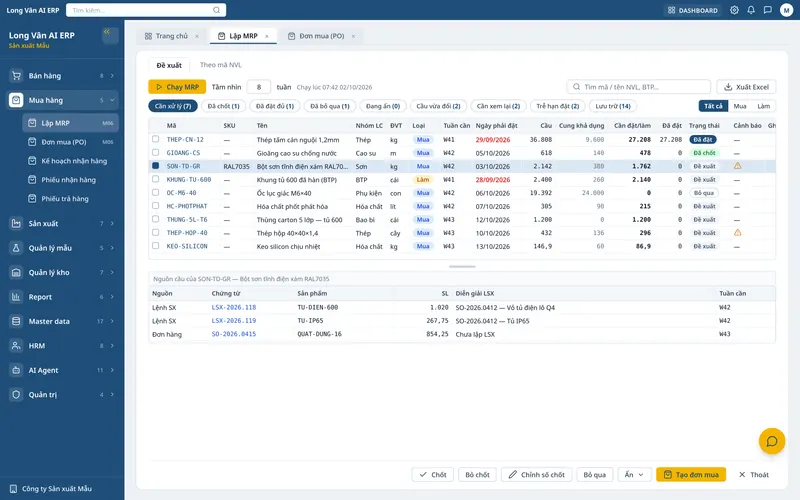
Bước 2: Lập nhu cầu vật tư (MRP)
Từ đơn đã xác nhận và BOM, MRP tính vật tư cần, trừ tồn kho và hàng đang về để ra phần còn thiếu.
Điểm kiểm soát: BOM dùng để tính phải là BOM đã duyệt. Một BOM chưa kiểm tra có thể khiến cả đợt mua hàng sai.
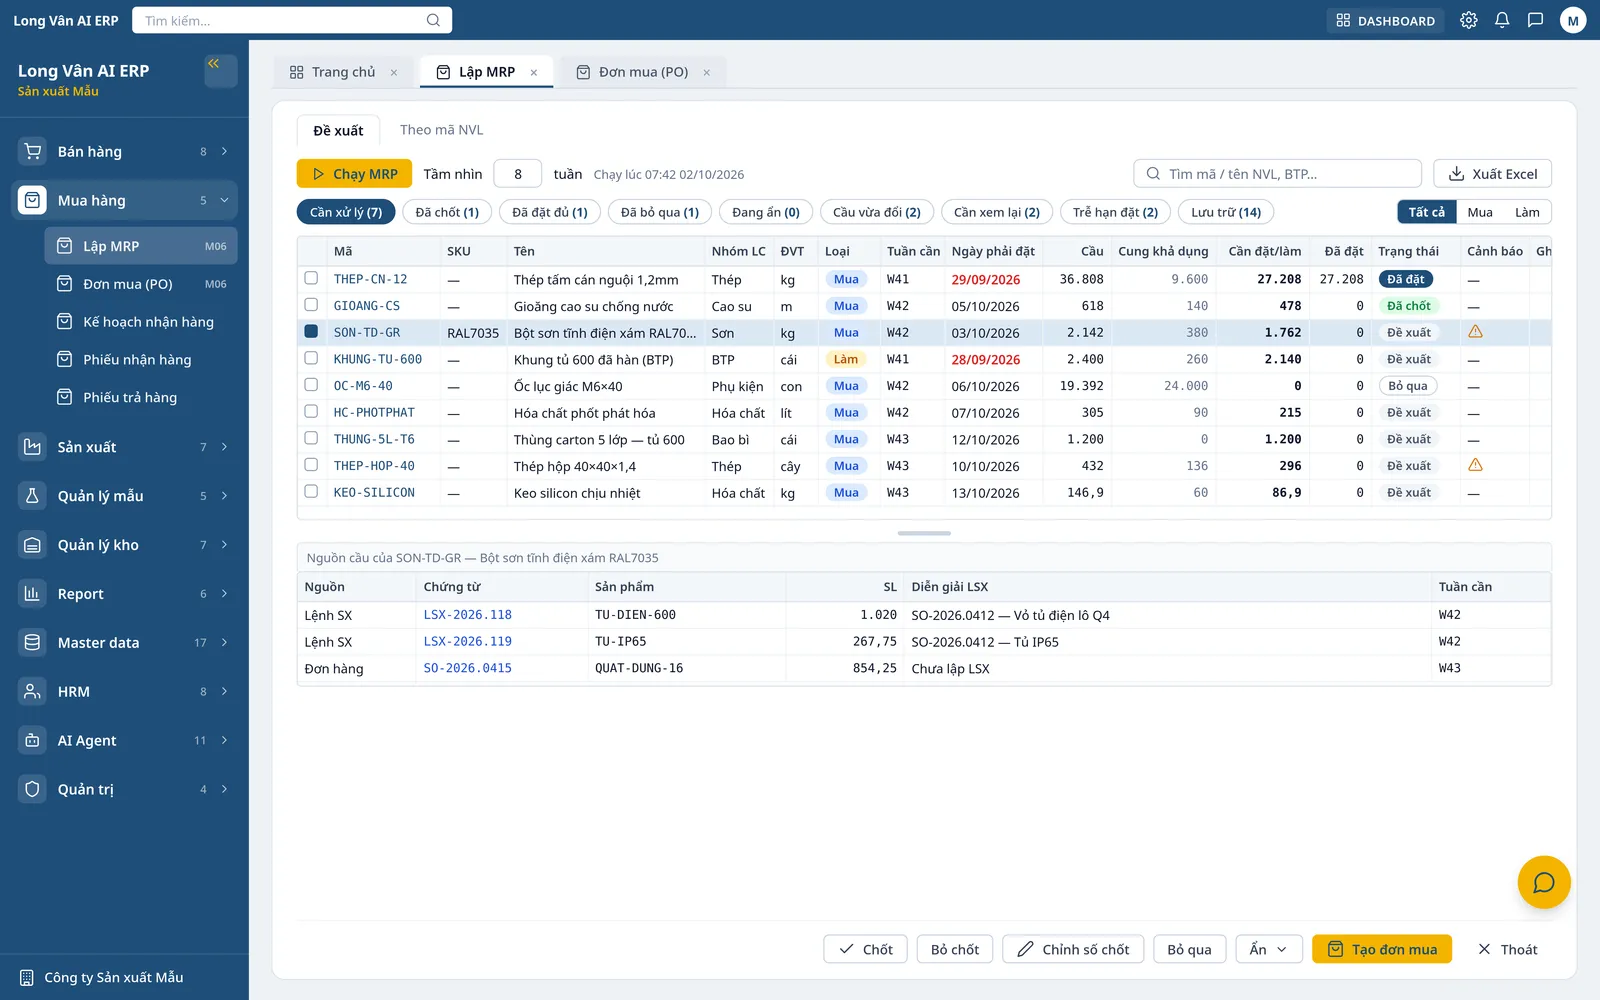
Bước 3: Mua hàng và kế hoạch nhận (PO)
Đề xuất MRP được gom theo nhà cung cấp thành đơn mua, chia kế hoạch nhận theo đợt khớp lịch sản xuất.
Điểm kiểm soát: xác nhận đơn mua cần quyền Duyệt; theo dõi tiến độ từng nhà cung cấp để phát hiện đợt trễ sớm.
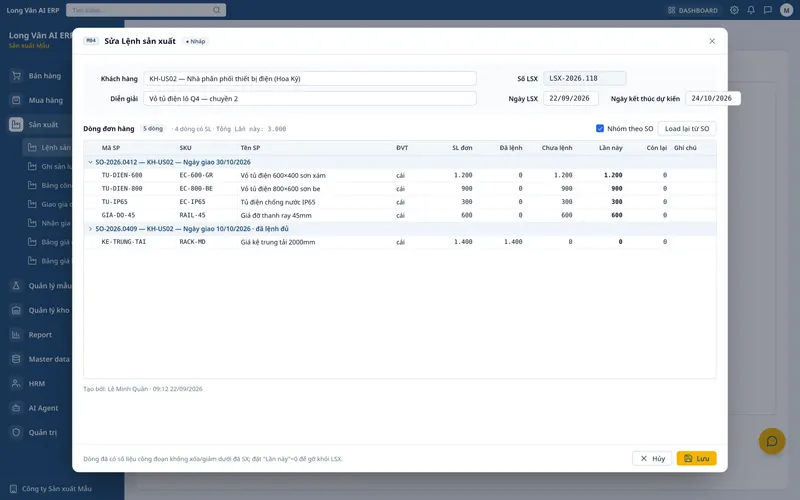
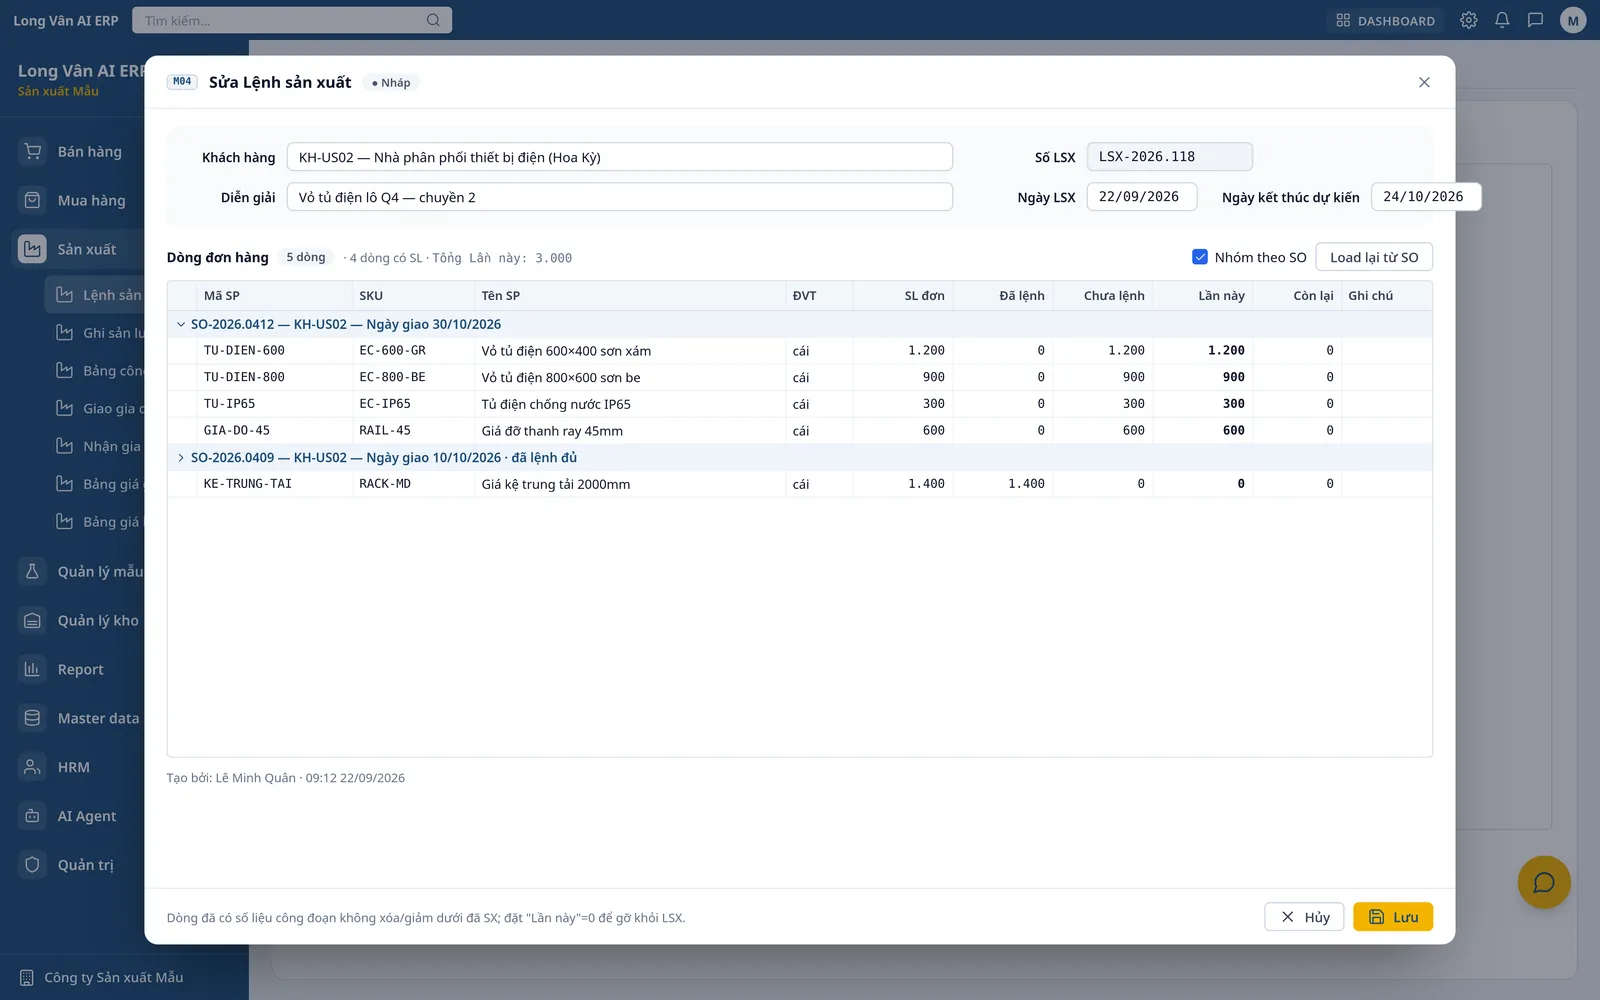
Bước 4: Phát hành lệnh sản xuất (LSX)
Lệnh sản xuất có thể gộp nhiều đơn hàng cùng mã sản phẩm. Lệnh đi qua các công đoạn theo quy trình đã cấu hình; sản lượng được ghi nhận theo từng công đoạn.
Điểm kiểm soát: phát hành và mở lại lệnh cần quyền Duyệt; vật tư chỉ được xuất cho lệnh đã phát hành.
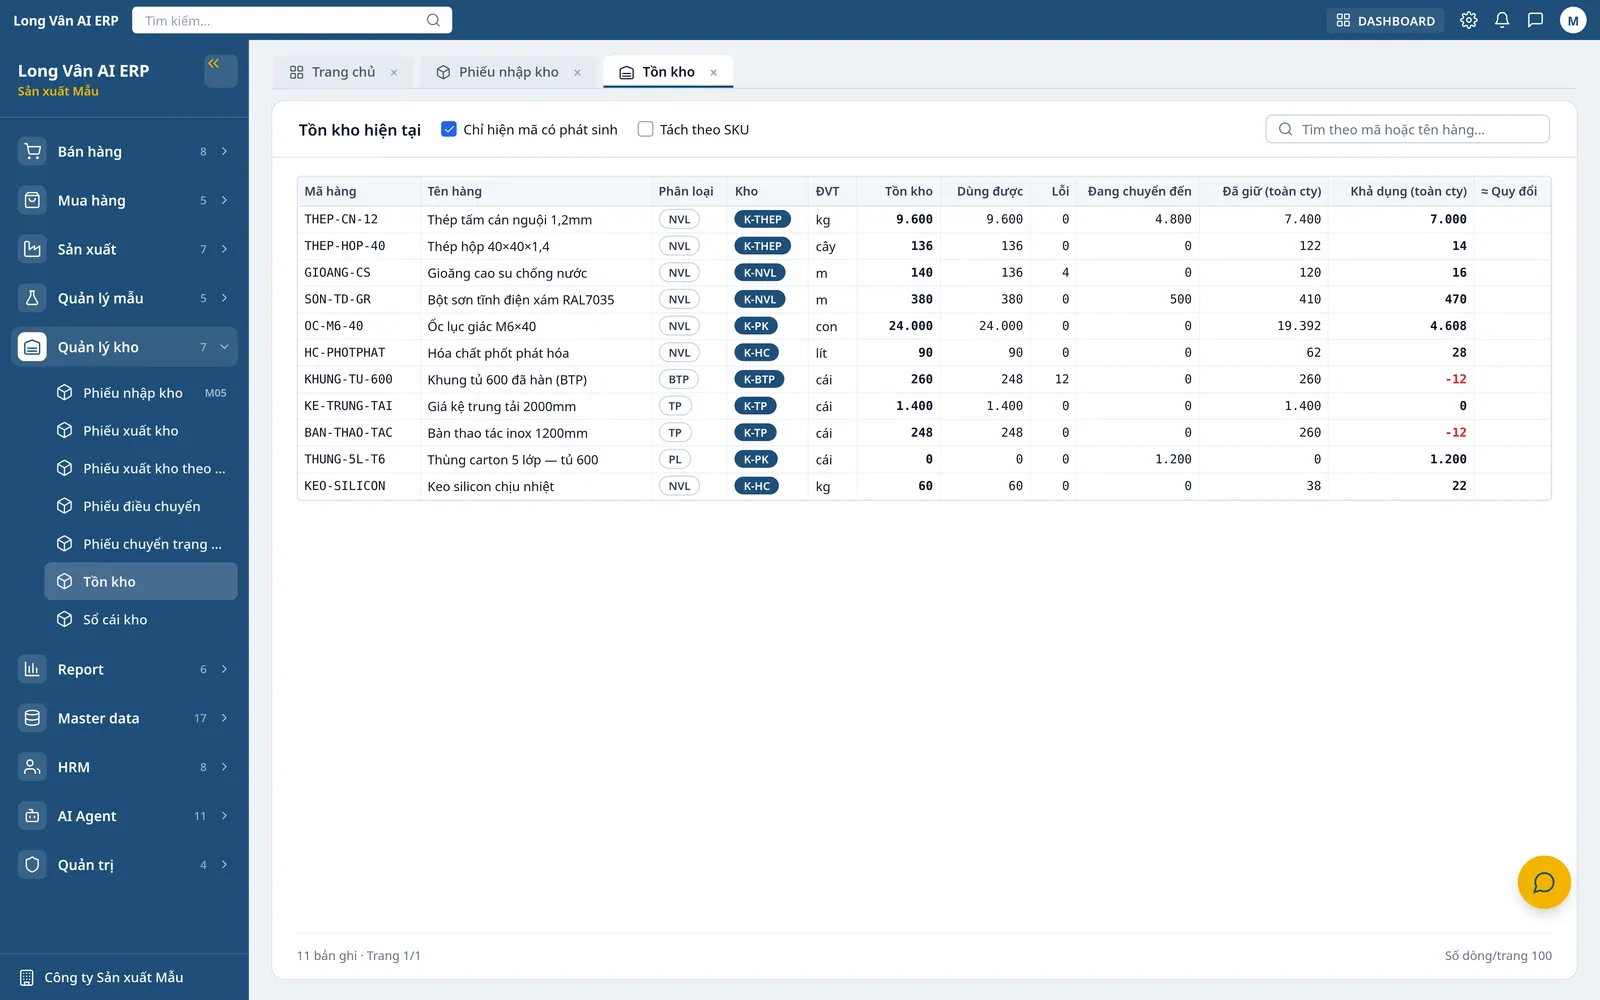
Bước 5: Xuất nhập kho
Kho xuất vật tư theo lệnh sản xuất (không xuất "chung chung"), nhập bán thành phẩm và thành phẩm khi công đoạn hoàn thành. Sổ cái kho ghi mọi biến động theo từng loại kho: nguyên vật liệu, bán thành phẩm, thành phẩm.
Điểm kiểm soát: phiếu xuất phải gắn lệnh — đây là điều kiện để tính được vật tư thực tiêu hao so với định mức.
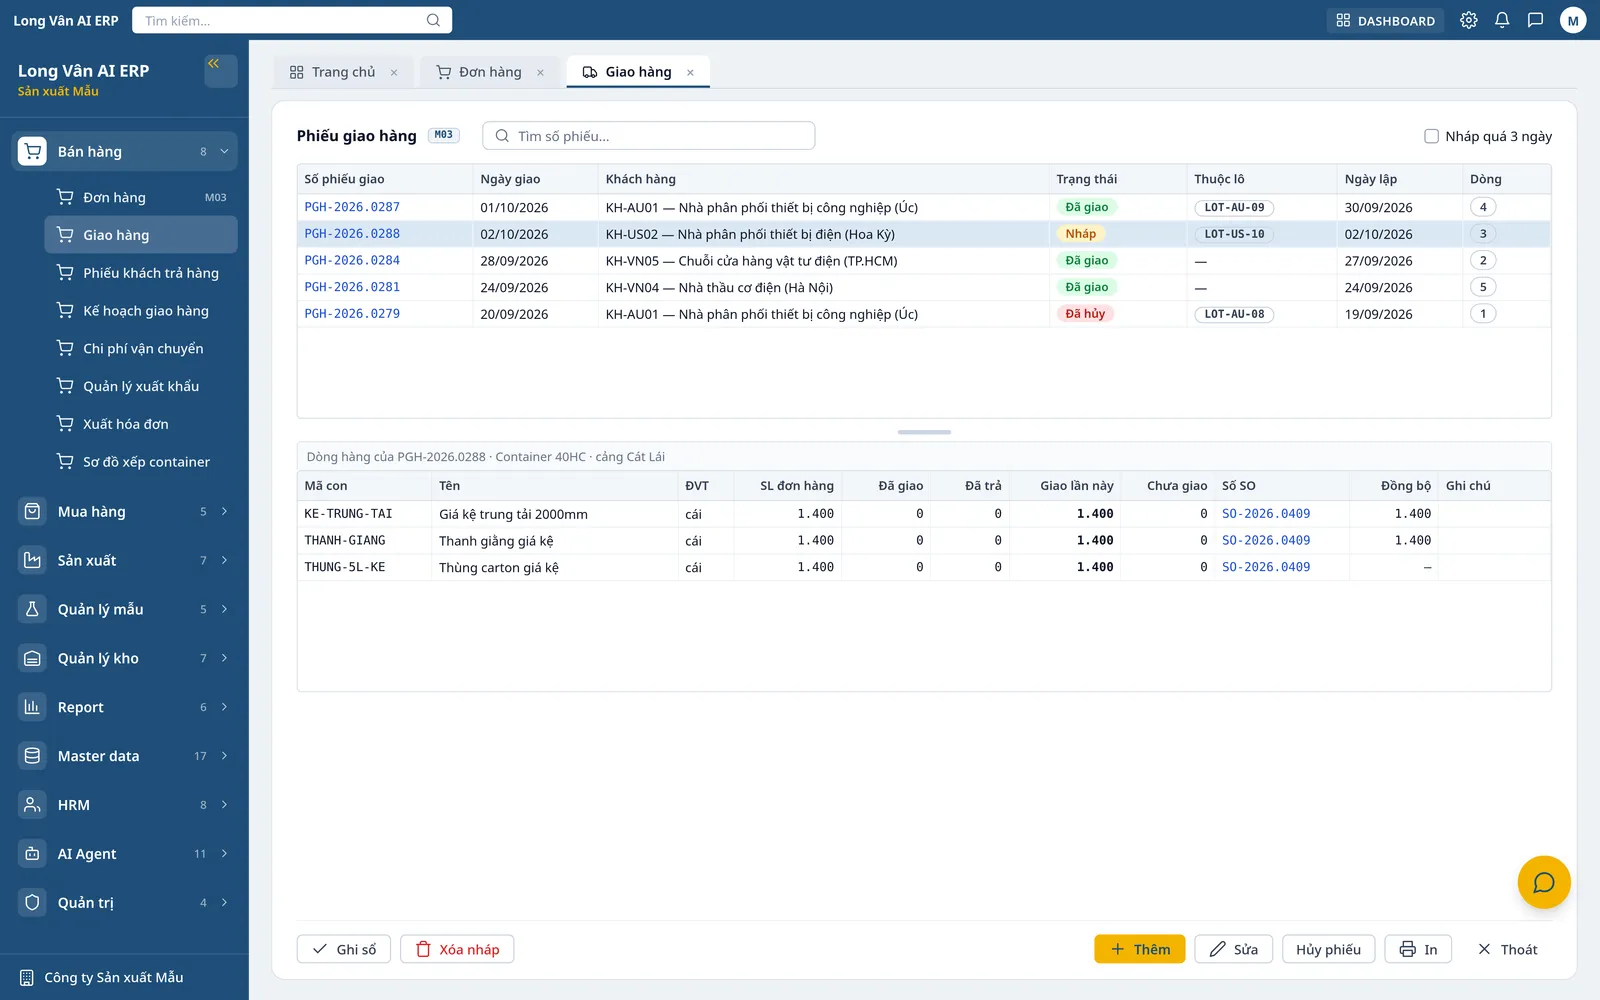
Bước 6: Giao hàng và hàng trả lại
Giao hàng theo kế hoạch tuần. Mỗi phiếu giao tham chiếu đơn bán; khi khách trả hàng, phiếu trả được trừ lại vào số đã giao.
Điểm kiểm soát: ghi sổ phiếu giao cần quyền Duyệt; phiếu đã ghi sổ chỉ được hủy hoặc đảo, không xóa.
Truy vết: phép thử của một quy trình đúng
Khi sáu bước nối với nhau, hai câu hỏi sau phải trả lời được trong vài giây:
| Hướng truy | Câu hỏi | Đi qua các chứng từ |
|---|---|---|
| Truy xuôi | Đơn SO-118 đã giao bao nhiêu, còn bao nhiêu? | SO → LSX → phiếu xuất theo lệnh → phiếu giao → hàng trả |
| Truy ngược | Lô vật tư này mua cho đơn nào, đang nằm ở lệnh nào? | Phiếu nhận → PO → MRP → SO / LSX |
Ví dụ minh họa câu trả lời truy xuôi: SO-118 gồm 4 dòng, sản xuất qua 2 lệnh; đã giao 1.240/2.000 sản phẩm; khách trả 12 sản phẩm (đã trừ); lệnh LSX-041 đang ở công đoạn hoàn thiện 78%.
Nếu bất kỳ mắt xích nào bị "đứt" — xuất kho không gắn lệnh, giao hàng không gắn đơn — câu trả lời sẽ phải ghép tay và gần như chắc chắn lệch.
Bốn sai lầm phổ biến khi quản lý đơn hàng
- Đưa đơn chưa xác nhận vào kế hoạch: mua vật tư cho đơn có thể bị hủy.
- Không trừ hàng trả lại: báo cáo giao hàng cao hơn thực tế.
- Trộn loại tiền: cộng doanh thu USD và VND vào một con số mà không quy đổi rõ ràng.
- Đánh số chứng từ tự do: mỗi người một kiểu, không tìm lại được. Nên dùng mẫu số cấu hình sẵn, ví dụ
SO-2026.118.
Long Vân AI ERP vận hành quy trình này thế nào?
Long Vân AI ERP xây đúng chuỗi sáu bước trên một cơ sở dữ liệu:
- Đơn hàng FOB và nội địa lưu nguyên tệ và tiền hạch toán, tỷ giá tự cập nhật; lô xuất khẩu, kế hoạch giao tuần.
- Lệnh sản xuất gộp nhiều đơn, tiến độ theo quy trình công đoạn tự cấu hình.
- Phiếu xuất kho theo lệnh, sổ cái kho theo loại kho; hàng khách trả trừ tự động.
- Quyền Duyệt cho xác nhận SO/PO, phát hành lệnh, ghi sổ phiếu giao; chứng từ đánh số theo mẫu cấu hình.
- AI Agent dùng công cụ truy vết đơn hàng để trả lời "đơn này đã giao bao nhiêu" — xem AI Agent.
Đọc tiếp: cách theo dõi tiến độ bước 4 trong bài Lệnh sản xuất là gì.
Câu hỏi thường gặp
Order-to-Cash khác Order-to-Delivery thế nào?
Order-to-Delivery dừng ở lúc hàng tới tay khách. Order-to-Cash đi tiếp tới xuất hóa đơn và thu tiền. Với nhà máy, đoạn Order-to-Delivery là nơi phát sinh phần lớn chi phí và rủi ro trễ hạn nên thường được quản lý chặt trước.
Có nên gộp nhiều đơn hàng vào một lệnh sản xuất?
Nên, khi các đơn cùng mã sản phẩm và ngày giao gần nhau — giúp giảm thời gian chuyển đổi máy và tối ưu cắt vật tư. Điều kiện là hệ thống vẫn giữ được liên kết từ lệnh về từng đơn để phân bổ thành phẩm và truy vết.
Đơn hàng FOB và đơn nội địa quản lý khác nhau ở đâu?
Đơn FOB thường bằng ngoại tệ, gắn lô xuất khẩu, cảng và lịch tàu; đơn nội địa bằng VND và giao theo xe. Hệ thống nên lưu cả nguyên tệ và tiền hạch toán theo tỷ giá để báo cáo doanh thu không bị trộn lẫn loại tiền.
Làm sao biết đơn hàng có nguy cơ trễ giao?
Đối chiếu ba thứ: tiến độ công đoạn của lệnh sản xuất, tình trạng các đợt nhận vật tư của đơn mua liên quan, và kế hoạch giao theo tuần. Một đợt vật tư trễ thường là tín hiệu sớm nhất.
Đội ngũ xây dựng và triển khai Long Vân AI ERP cho doanh nghiệp sản xuất tại Việt Nam — cơ khí, điện – điện tử, may mặc, đồ gỗ, thực phẩm, bao bì — từ đơn hàng, MRP, lệnh sản xuất tới kiểm soát giá thành và AI Agent.