Giá thành kế hoạch: kiểm soát chi phí sản xuất ngay từ lúc nhận đơn
Giá thành kế hoạch là gì, tính từ BOM và bảng giá khoán ra sao, đặt ngưỡng cảnh báo thế nào? Cách chặn đơn hàng lỗ trước khi sản xuất, không đợi tới quyết toán.
Tóm tắt nhanh
- Giá thành kế hoạch là chi phí dự kiến để làm ra một sản phẩm, tính TRƯỚC khi sản xuất: chi phí vật tư theo BOM (có hao hụt) cộng chi phí nhân công theo bảng giá khoán.
- So giá thành kế hoạch với giá bán ngay khi nhập đơn hàng giúp phát hiện đơn lỗ hoặc lãi mỏng trước khi mua vật tư và phát hành lệnh sản xuất.
- Đơn giá vật tư nên lấy theo thứ tự: giá chuẩn khai tay, nếu không có thì giá mua gần nhất; vật tư chưa có giá phải được gắn cờ, không được tính bằng 0.
- Ngưỡng cảnh báo (ví dụ giá thành ≥ 70% giá bán) nên do doanh nghiệp tự đặt và người không có quyền xem giá thành chỉ thấy cảnh báo, không thấy con số.
Giá thành kế hoạch là chi phí dự kiến để sản xuất một đơn vị sản phẩm, được tính trước khi sản xuất từ định mức vật tư (BOM) và đơn giá nhân công. Khi so với giá bán ngay lúc nhập đơn hàng, nó cho biết đơn hàng đó có lãi hay không — trước khi doanh nghiệp bỏ tiền mua vật tư.
Phần lớn nhà máy chỉ biết một đơn hàng lỗ khi quyết toán, tức là lúc tiền đã chi. Giá thành kế hoạch dời thời điểm phát hiện lên đầu quy trình.
Công thức giá thành kế hoạch
Với phần lớn doanh nghiệp sản xuất — cơ khí, may mặc, điện tử lắp ráp, đồ gỗ, thực phẩm — hai khoản lớn nhất của giá thành là vật tư và nhân công trực tiếp:
Chi phí vật tư = Σ [Định mức × (1 + hao hụt) × Đơn giá vật tư]
Chi phí nhân công = Σ Đơn giá các công đoạn theo bảng giá khoán
Giá thành kế hoạch = Chi phí vật tư + Chi phí nhân công
Tỷ lệ chi phí = Giá thành kế hoạch ÷ Giá bán
Mỗi thành phần phụ thuộc vào một dữ liệu gốc khác nhau: BOM cho định mức và hao hụt, danh mục vật tư và lịch sử mua cho đơn giá, bảng giá khoán cho nhân công theo công đoạn.
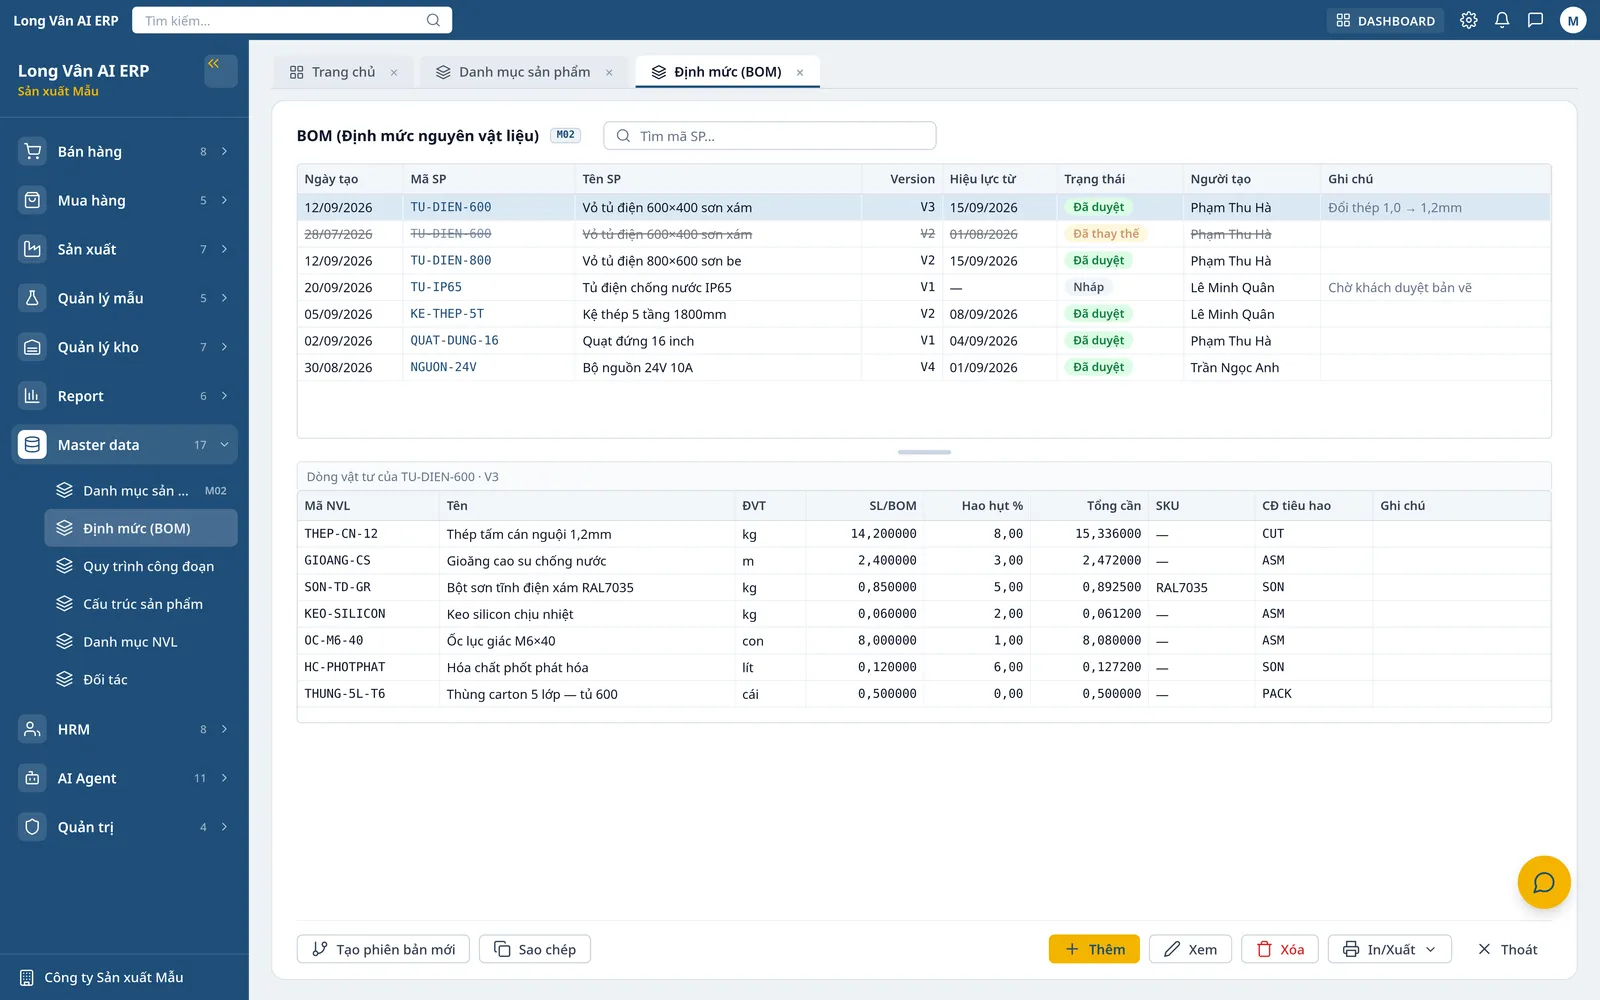
Lấy đơn giá vật tư từ đâu?
Đây là chỗ nhiều hệ thống tính sai. Một chiến lược giá rõ ràng nên đi theo thứ tự ưu tiên:
- Giá chuẩn do phòng kế hoạch hoặc kế toán khai tay cho vật tư — ổn định, dùng cho so sánh dài hạn.
- Giá mua gần nhất từ phiếu nhận hàng hoặc đơn mua mới nhất, nếu chưa khai giá chuẩn.
- Thiếu giá — nếu cả hai đều không có: gắn cờ dòng đó, không tính bằng 0.
Màn hình giá thành nên hiển thị nguồn giá của từng dòng (chuẩn / gần nhất / thiếu), để người xem biết con số đến từ đâu và tin được tới mức nào.
Ví dụ: một đơn hàng lãi mỏng bị phát hiện sớm
Ví dụ minh họa với ngưỡng cảnh báo 70%:
| Sản phẩm | Chi vật tư | Nhân công | Giá thành | Giá bán | Tỷ lệ |
|---|---|---|---|---|---|
| Kệ thép 5 tầng | 1.420.000 | 260.000 | 1.680.000 | 2.650.000 | 63% |
| Áo khoác gió 2 lớp | 238.000 | 74.000 | 312.000 | 420.000 | 74% |
| Bộ nguồn 24V lắp ráp | 182.000 | — | — | 350.000 | Thiếu giá |
- Kệ thép nằm trong ngưỡng.
- Áo khoác vượt ngưỡng (74% > 70%). Lý do có thể là giá vải tăng ở lần mua gần nhất, hoặc giá bán đàm phán thấp hơn thường lệ. Cảnh báo xuất hiện khi lưu đơn, để người lập đơn cân nhắc lại giá hoặc trình duyệt.
- Bộ nguồn chưa đủ dữ liệu: công đoạn lắp ráp chưa có đơn giá khoán. Hệ thống không đưa ra tỷ lệ sai mà yêu cầu bổ sung.
Hai tầng cảnh báo: màn kiểm soát và ngay trên đơn hàng
Kiểm soát chi phí hiệu quả cần hai điểm chạm:
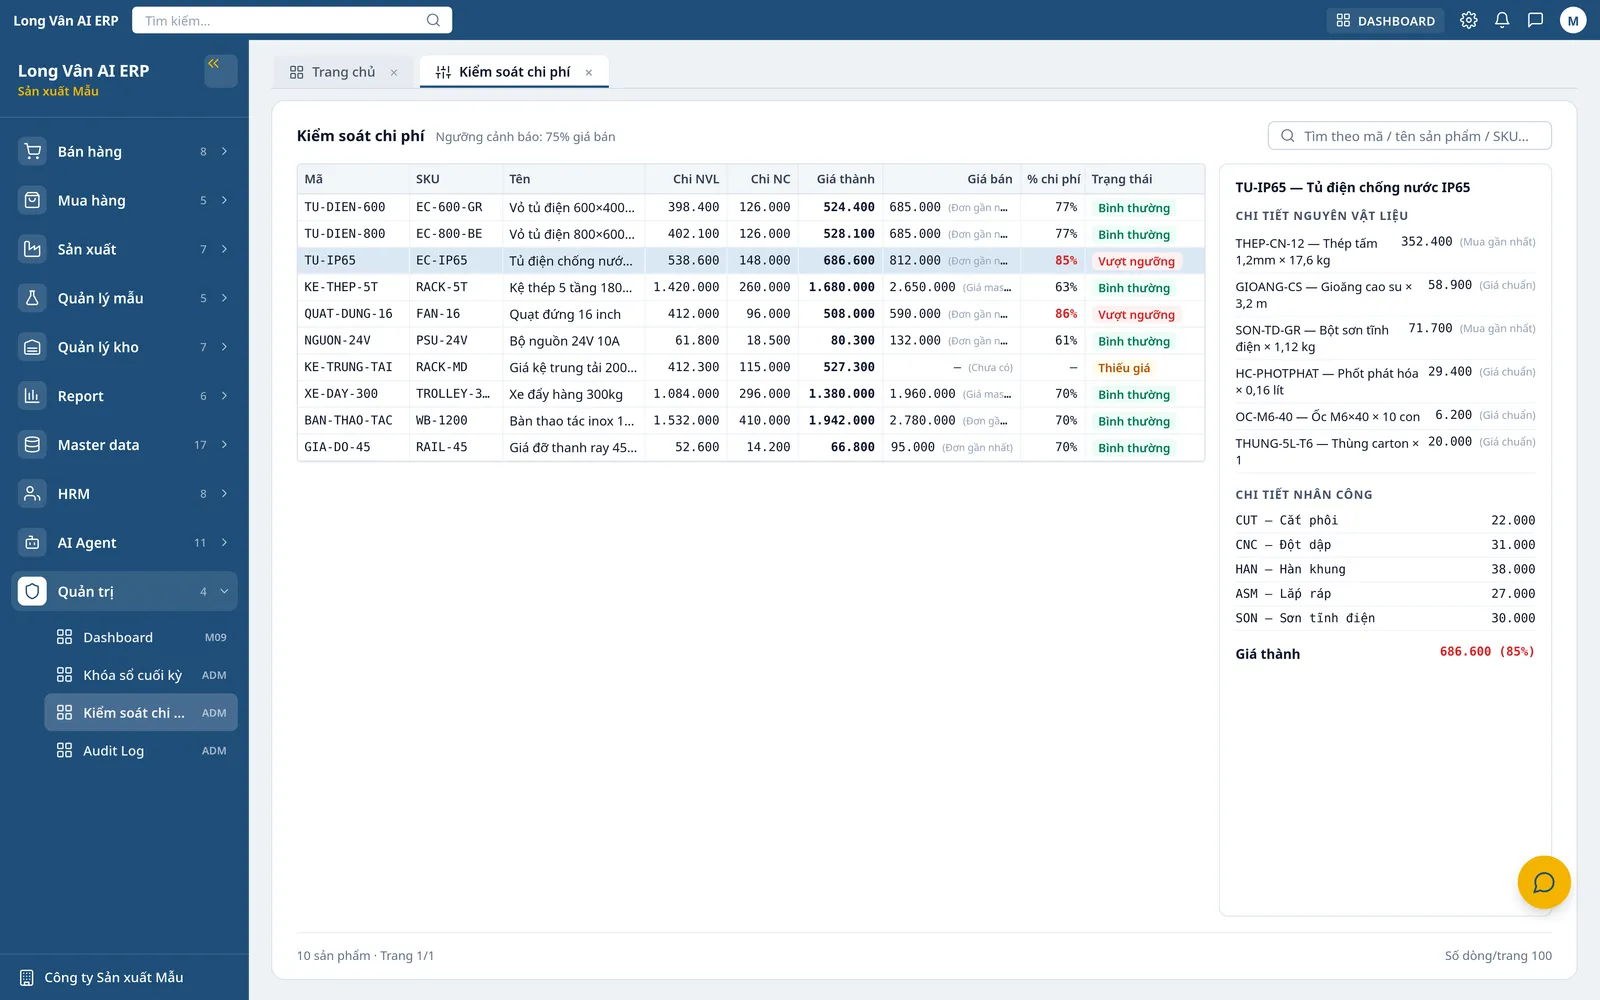
- Màn kiểm soát chi phí: danh sách mọi sản phẩm có BOM, cột giá thành, giá bán, tỷ lệ, trạng thái (trong ngưỡng / vượt ngưỡng / thiếu giá). Dùng cho rà soát định kỳ và sửa dữ liệu gốc.
- Cảnh báo khi nhập đơn: khi lưu đơn hàng, dòng nào vượt ngưỡng được nêu đích danh kèm tỷ lệ. Đây là cảnh báo mềm — không chặn lưu — nhưng bắt người lập đơn phải nhìn thấy.
Về phân quyền: giá thành là thông tin nhạy cảm. Người có quyền xem kiểm soát chi phí thấy con số cụ thể; người khác chỉ thấy "dòng X vượt ngưỡng chi phí cho phép", không thấy giá thành.
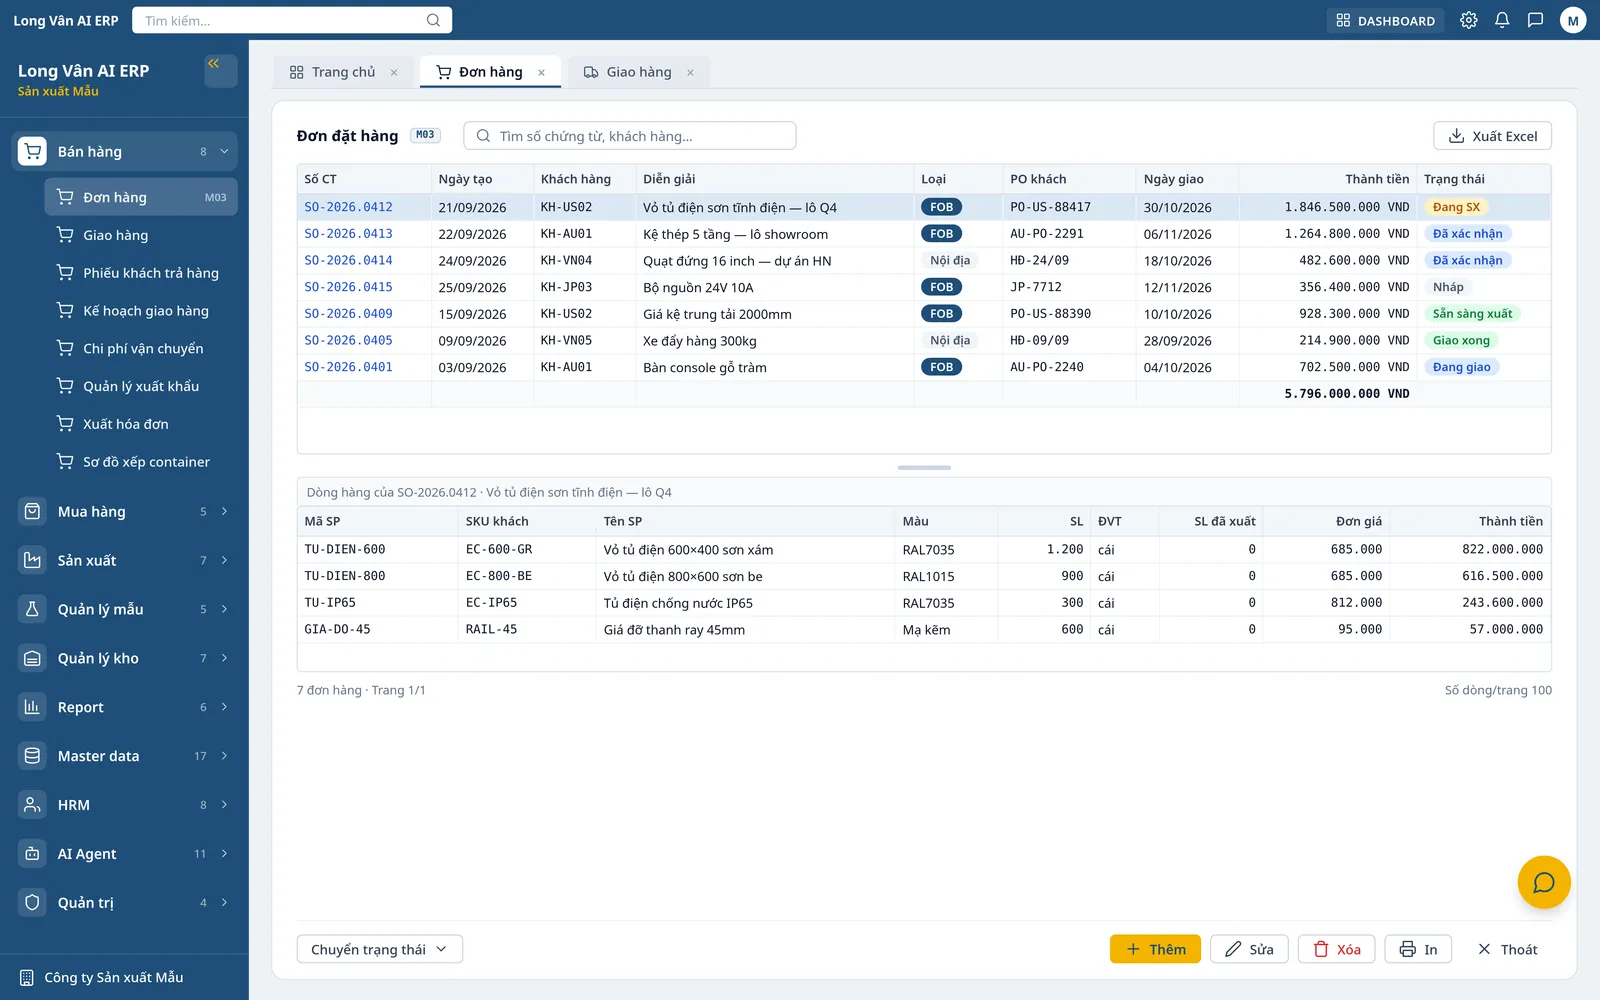
Giá thành kế hoạch đặt trong khung kiểm soát rộng hơn
Cảnh báo giá thành chỉ là lớp đầu tiên. Một khung kiểm soát chi phí đầy đủ trong ERP còn gồm:
- Quyền Duyệt tách khỏi quyền Sửa: xác nhận đơn bán, đơn mua, phát hành lệnh sản xuất, duyệt BOM cần người có thẩm quyền.
- Chứng từ đã ghi sổ không xóa được: chỉ hủy hoặc đảo, giữ nguyên số.
- Audit Log: ai sửa gì, lúc nào.
- Khóa sổ cuối kỳ: dữ liệu đã chốt không bị sửa ngược.
- Quyết toán: so sánh chi phí thực tế (vận chuyển, gia công, mẫu) với kế hoạch.
Những lớp này cùng nhau trả lời câu hỏi mà ban giám đốc cần: "tiền đi đâu, ai quyết, có thể bị sửa lại không?" — chủ đề của bài dashboard điều hành nhà máy.
Long Vân AI ERP kiểm soát chi phí thế nào?
Màn Kiểm soát chi phí trong Long Vân AI ERP làm đúng các bước trên:
- Giá thành kế hoạch = vật tư theo BOM (có hao hụt, nhóm thay thế tính theo dòng ưu tiên) + nhân công theo bảng giá khoán.
- Đơn giá vật tư theo chuỗi giá chuẩn → giá mua gần nhất → thiếu giá, hiển thị nguồn giá từng dòng.
- Ngưỡng cảnh báo do doanh nghiệp cấu hình, cảnh báo cả trên màn kiểm soát và khi lưu đơn hàng; nội dung cảnh báo tuân theo quyền xem giá thành.
- Kết hợp quyền Duyệt, Audit Log và khóa sổ cuối kỳ theo từng miền nghiệp vụ.
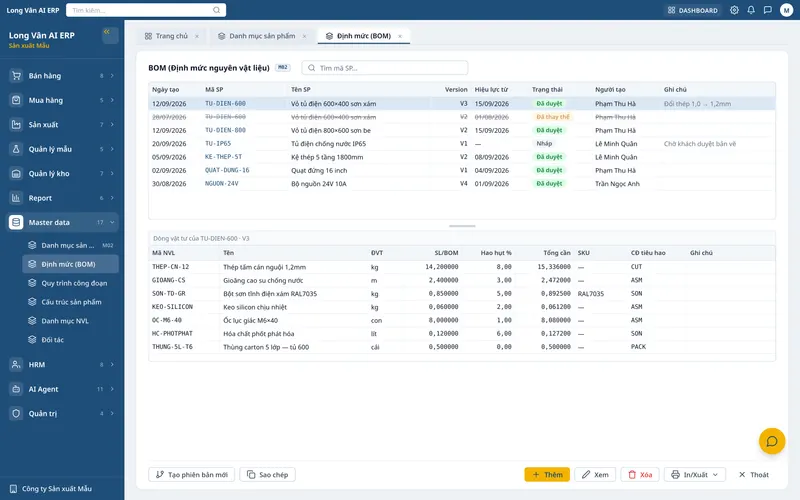
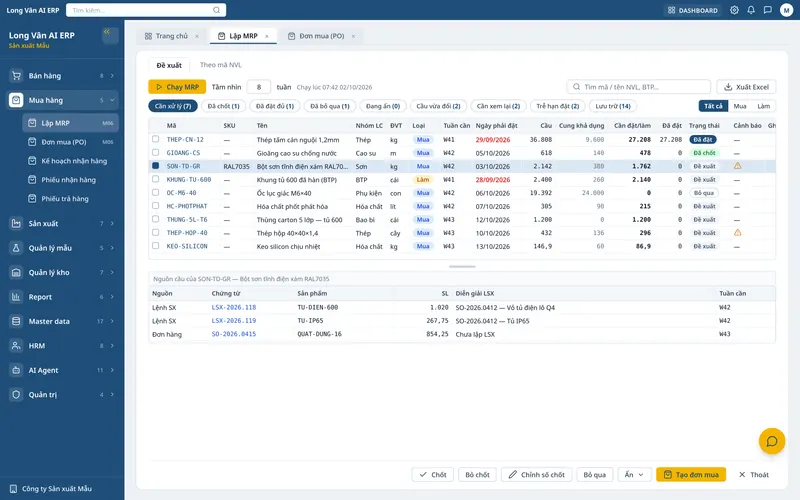
Muốn hiểu số vật tư trong công thức đến từ đâu? Đọc BOM là gì và MRP là gì.
Câu hỏi thường gặp
Giá thành kế hoạch khác giá thành thực tế thế nào?
Giá thành kế hoạch tính trước từ định mức và đơn giá dự kiến. Giá thành thực tế tính sau từ vật tư thực xuất, công thực trả và chi phí thực phát sinh. Chênh lệch giữa hai con số chỉ ra chỗ cần điều tra: hao hụt vượt định mức, giá mua tăng, hoặc năng suất thấp.
Có nên tính chi phí chung (điện, khấu hao) vào giá thành kế hoạch không?
Nên, khi doanh nghiệp đã có cách phân bổ ổn định. Nếu chưa, bắt đầu với vật tư và nhân công trực tiếp — hai khoản thường chiếm phần lớn giá thành ở đa số ngành sản xuất — rồi bổ sung chi phí chung sau.
Ngưỡng cảnh báo bao nhiêu là hợp lý?
Không có con số chung. Ngưỡng nên suy ra từ biên lợi nhuận mục tiêu và tỷ trọng chi phí ngoài giá thành (bán hàng, vận chuyển, quản lý). Ví dụ nếu cần giữ lại tối thiểu 30% giá bán cho các khoản đó và lợi nhuận, ngưỡng giá thành là 70%.
Vì sao không nên tính vật tư thiếu giá bằng 0?
Vì nó làm giá thành trông thấp hơn thực tế và tắt mất cảnh báo đúng lúc cần nhất. Một cảnh báo sai còn tệ hơn không có cảnh báo — dòng đó nên được đánh dấu 'thiếu giá' để người phụ trách bổ sung.
Đội ngũ xây dựng và triển khai Long Vân AI ERP cho doanh nghiệp sản xuất tại Việt Nam — cơ khí, điện – điện tử, may mặc, đồ gỗ, thực phẩm, bao bì — từ đơn hàng, MRP, lệnh sản xuất tới kiểm soát giá thành và AI Agent.