Tính giá nguyên vật liệu cho giá thành: giá chuẩn hay giá mua gần nhất?
Tính giá nguyên vật liệu cho giá thành nên dùng giá chuẩn, giá mua gần nhất, bình quân hay báo giá nhà cung cấp? Ví dụ minh họa, khi nào nguồn giá nào đánh lừa.
Tóm tắt nhanh
- Cùng một định mức, giá thành một sản phẩm có thể chênh hơn 10% chỉ vì chọn nguồn đơn giá vật tư khác nhau: giá chuẩn, giá mua gần nhất, giá bình quân tồn kho hay báo giá nhà cung cấp.
- Không có nguồn giá đúng cho mọi việc: báo giá đơn giao xa cần giá của kỳ sẽ mua; cảnh báo đơn lỗ hằng ngày cần giá ổn định; giá thành thực tế theo phương pháp tính giá xuất kho kế toán đã chọn.
- Giá chuẩn chỉ tốt khi có lịch rà soát và ngưỡng lệch: so với giá mua thực tế định kỳ, lệch quá ngưỡng thì cập nhật có người duyệt, không sửa tay rải rác.
- Mỗi dòng giá thành phải cho biết đơn giá lấy từ đâu; vật tư chưa có giá phải gắn cờ, không ngầm tính bằng 0.
Tính giá nguyên vật liệu cho giá thành là chọn đơn giá cho từng vật tư trong định mức: giá chuẩn doanh nghiệp tự đặt, giá mua gần nhất, giá bình quân tồn kho hay giá nhà cung cấp báo cho kỳ tới. Định mức giống nhau, nguồn giá khác nhau thì giá thành khác nhau — có khi đủ để một đơn hàng đổi từ "có lãi" sang "vượt ngưỡng".
Bài giá thành kế hoạch đã nêu thứ tự lấy giá cơ bản. Bài này đi sâu hơn: mỗi nguồn giá đúng cho việc gì, đánh lừa ở đâu, và làm sao giữ giá chuẩn không bị cũ.
Bốn nguồn đơn giá vật tư thường gặp
| Nguồn giá | Lấy từ đâu | Ưu điểm | Đánh lừa khi nào |
|---|---|---|---|
| Giá chuẩn | Doanh nghiệp tự đặt cho từng vật tư, có ngày hiệu lực | Ổn định, ai tính cũng ra cùng số, làm thước đo để so | Lâu không rà soát, thị trường đã đổi mà giá chuẩn vẫn là giá đầu năm |
| Giá mua gần nhất | Đơn giá trên đơn mua hoặc phiếu nhập mới nhất | Sát thị trường, không cần ai khai | Lô gần nhất là lô mua gấp hoặc lô khuyến mãi, không đại diện |
| Giá bình quân tồn kho | Tổng giá trị tồn chia tổng lượng tồn (bình quân gia quyền) | Khớp số kế toán nếu doanh nghiệp tính giá xuất kho theo bình quân | Chậm: tồn nhiều hàng giá cũ thì không phản ánh giá sẽ phải mua |
| Báo giá / hợp đồng nhà cung cấp | Giá đã thỏa thuận cho kỳ hoặc khối lượng sắp mua | Đúng tiền sẽ chi cho đơn giao xa | Báo giá hết hiệu lực, hoặc chỉ áp dụng khi mua đủ khối lượng |
Ba nguồn đầu có sẵn trong dữ liệu mua hàng và kho. Nguồn thứ tư nằm ở phòng mua hàng, thường trong email hoặc file báo giá — nhiều doanh nghiệp bỏ qua đúng nguồn quan trọng nhất cho báo giá đơn lớn.
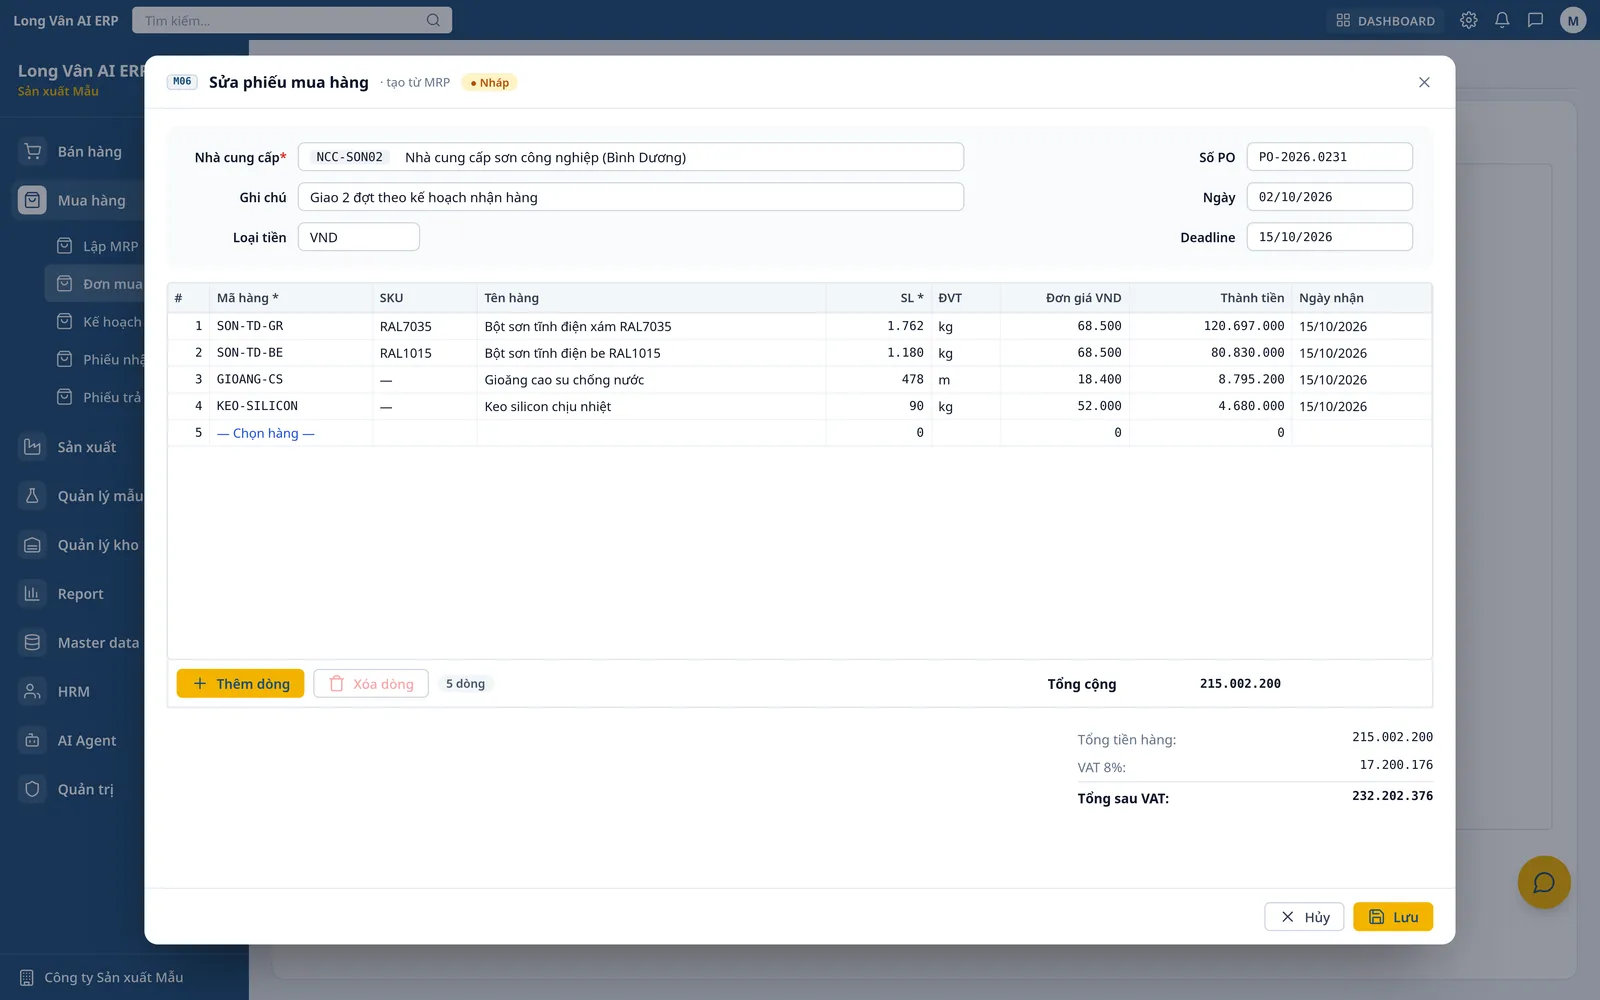
Ví dụ minh họa: một thùng nhựa, bốn giá thành
Ví dụ minh họa (dữ liệu hư cấu). Một xưởng ép làm thùng nhựa đựng hàng. Định mức: 2,4 kg hạt nhựa mỗi thùng, hao hụt 2% → 2,4 × 1,02 = 2,448 kg/thùng. Nhân công theo bảng giá khoán: 18.000 đồng/thùng. Giá bán: 120.000 đồng/thùng. Doanh nghiệp đặt ngưỡng cảnh báo giá thành ở 85% giá bán.
Dữ liệu hạt nhựa trong kho:
- Giá chuẩn đặt đầu năm: 32.000 đồng/kg.
- Tồn kho 7.500 kg từ ba lần mua: 2.000 kg × 30.500 = 61.000.000 đồng; 5.000 kg × 33.800 = 169.000.000 đồng; 500 kg × 36.000 = 18.000.000 đồng (lô mua gấp tuần trước). Tổng 248.000.000 đồng → bình quân 248.000.000 / 7.500 ≈ 33.067 đồng/kg.
- Nhà cung cấp báo giá cho quý tới: 35.500 đồng/kg.
| Nguồn giá | Đơn giá (đ/kg) | Hạt nhựa mỗi thùng (đ) | Giá thành (đ) | Tỷ lệ trên giá bán | So ngưỡng 85% |
|---|---|---|---|---|---|
| Giá chuẩn | 32.000 | 78.336 | 96.336 | 80,3% | Trong ngưỡng |
| Bình quân tồn kho | 33.067 | 80.948 | 98.948 | 82,5% | Trong ngưỡng |
| Báo giá quý tới | 35.500 | 86.904 | 104.904 | 87,4% | Vượt ngưỡng |
| Giá mua gần nhất | 36.000 | 88.128 | 106.128 | 88,4% | Vượt ngưỡng |
Kiểm phép tính: 2,448 × 32.000 = 78.336; cộng 18.000 = 96.336; 96.336 / 120.000 ≈ 80,3%. Các dòng còn lại tính cùng cách.
Đọc bảng:
- Giá mua gần nhất cao hơn giá chuẩn 12,5% ((36.000 − 32.000) / 32.000), nhưng lô đó chỉ là 500 / 7.500 ≈ 6,7% lượng tồn. Nếu lấy giá này cho mọi sản phẩm dùng hạt nhựa, một lần mua gấp làm cả danh mục "vượt ngưỡng".
- Bình quân chỉ cao hơn giá chuẩn khoảng 3,3%, vì 2.000 kg giá rẻ còn nằm trong kho. Con số này hợp cho kế toán tháng này, không nói gì về giá sẽ phải trả quý sau.
- Báo giá quý tới mới là tiền sẽ chi cho một đơn giao quý sau. Với đơn 5.000 thùng, tính theo giá chuẩn thay vì báo giá làm giá thành thấp đi 2,448 × (35.500 − 32.000) × 5.000 = 42.840.000 đồng — khoản đó thành lỗ thật nếu báo giá cho khách dựa trên giá chuẩn.
Không nguồn nào "đúng" tuyệt đối. Câu hỏi đúng là: con số này dùng để làm gì?
Chọn nguồn giá theo mục đích
| Mục đích | Nguồn giá nên dùng | Lý do |
|---|---|---|
| Cảnh báo đơn lỗ khi nhập đơn hằng ngày | Giá chuẩn; thiếu thì giá mua gần nhất, ghi rõ nguồn | Cần ổn định, không nhảy theo từng lô |
| Báo giá đơn lớn hoặc giao sau vài tháng | Kiểm thêm theo báo giá nhà cung cấp cho kỳ sẽ mua | Giá thành phải khớp tiền sẽ chi |
| Đánh giá phòng mua hàng | Giá chuẩn làm mốc, so với giá mua thực tế | Chênh lệch giá cho biết mua đắt hay rẻ |
| Giá thành thực tế, báo cáo tài chính | Phương pháp tính giá xuất kho kế toán đã chọn | Phải khớp sổ kế toán và áp dụng nhất quán |
Hai mục cuối nối với nhau qua chênh lệch giá: (giá mua thực tế − giá chuẩn) × lượng mua. Cách tách chênh lệch giá khỏi chênh lệch lượng có trong bài giá thành thực tế và chênh lệch so với kế hoạch.
Về phía kế toán, Thông tư 99/2025/TT-BTC (thay Thông tư 200 từ 01/01/2026) cho phép các phương pháp tính giá trị hàng tồn kho như thực tế đích danh, bình quân gia quyền, nhập trước xuất trước (FIFO); theo bản tóm tắt của KPMG Việt Nam, thông tư bổ sung thêm phương pháp chi phí chuẩn. Doanh nghiệp chọn phương pháp nào là việc của kế toán và phải nhất quán; con số dùng để báo giá và cảnh báo không bắt buộc trùng phương pháp đó, chỉ cần ghi rõ nguồn.
Các phần mềm quản trị lớn làm thế nào
- SAP S/4HANA: khi tính giá thành dự kiến, biến thể tính giá (costing variant) có một thứ tự chiến lược định giá vật tư — ví dụ giá kế hoạch, giá chuẩn, giá bình quân di động, giá từ bản ghi thông tin mua hàng (purchasing info record). Không có giá ở bước trước thì xuống bước sau. Riêng kho, mỗi vật tư chọn kiểm soát giá theo giá chuẩn (S) hoặc giá bình quân di động (V).
- Microsoft Dynamics 365: giá thành tính trong một phiên bản giá (costing version) với giá chuẩn hoặc giá kế hoạch; vật tư mua ngoài lấy giá từ bản ghi giá theo ngày hiệu lực, hoặc từ thỏa thuận giá mua với nhà cung cấp, kèm nguyên tắc "lùi về" (fallback) khi phiên bản không có giá.
Điểm chung: có thứ tự ưu tiên rõ ràng, giá có ngày hiệu lực, và hệ thống cho biết giá lấy từ đâu. Doanh nghiệp vừa và nhỏ không cần đủ năm tầng như SAP, nhưng cần ba thứ đó.
Giữ giá chuẩn không bị cũ: rà soát và ngưỡng lệch
Giá chuẩn là nguồn ổn định nhất, nhưng cũng dễ thành số chết nhất. Một quy trình đơn giản:
- Phân nhóm vật tư theo giá trị. Vài vật tư chiếm phần lớn chi phí (hạt nhựa, thép, vải chính) cần rà soát kỹ; vật tư phụ rẻ chỉ cần rà soát theo kỳ.
- Đặt kỳ rà soát cố định, ví dụ mỗi quý cho toàn bộ danh mục, có người chịu trách nhiệm (thường là mua hàng đề xuất, kế toán quản trị duyệt).
- Đặt ngưỡng lệch ngoài kỳ cho vật tư lớn: giá mua thực tế lệch giá chuẩn quá ngưỡng (ví dụ trên 5% trong hai lần mua liên tiếp) thì đưa vào rà soát ngay, không đợi hết quý.
- Cập nhật có ngày hiệu lực, không ghi đè: giữ giá cũ để so lại các đơn đã báo giá theo giá cũ.
- Tính lại giá thành kế hoạch các sản phẩm dùng vật tư vừa đổi giá, xem đơn nào đang mở bị đẩy qua ngưỡng.
- Ghi lại ai đổi, lúc nào, vì sao — giá chuẩn là con số ảnh hưởng tới mọi báo giá, phải truy được lịch sử.
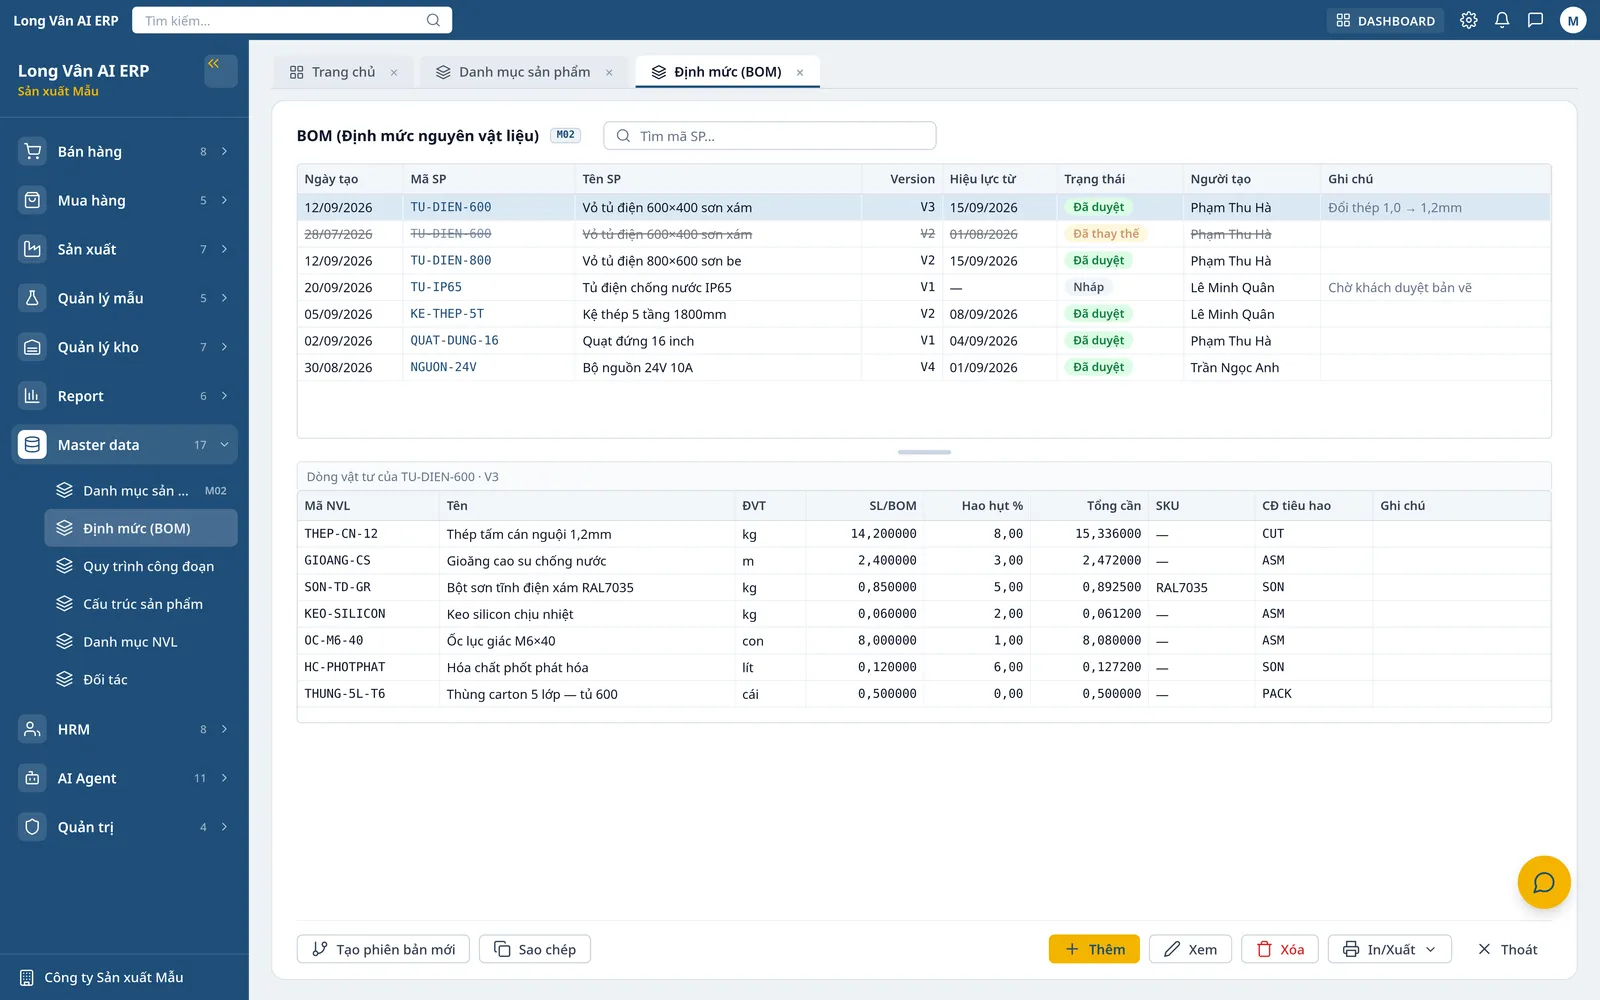
Đơn giá chỉ là một nửa phép nhân; nửa kia là lượng trong định mức. Định mức sai thì chọn giá khéo đến đâu cũng sai — xem BOM là gì để khai hao hụt đúng. Còn lượng thực dùng chỉ đo được khi xuất kho theo lệnh sản xuất.
Lỗi hay gặp khi tính giá nguyên vật liệu
- Vật tư chưa có giá bị tính bằng 0. Giá thành trông thấp, cảnh báo im lặng đúng lúc cần nhất. Dòng thiếu giá phải gắn cờ.
- Không ghi nguồn giá. Hai người tính cùng sản phẩm ra hai số, không ai biết vì sao.
- Lấy giá mua gần nhất của lô bất thường (mua gấp, mua lẻ, khuyến mãi) làm giá cho cả danh mục.
- Giá chuẩn để nguyên từ đầu năm dù giá mua thực tế đã lệch nhiều lần.
- Quên quy đổi đơn vị: giá mua theo bao 25 kg, định mức theo kg; giá mua theo cuộn, định mức theo mét.
- Lẫn giá có và không có thuế giá trị gia tăng được khấu trừ, hoặc quên chi phí vận chuyển về kho khi nó đáng kể.
- Báo giá đơn giao xa theo bình quân tồn kho khi giá thị trường đang tăng.
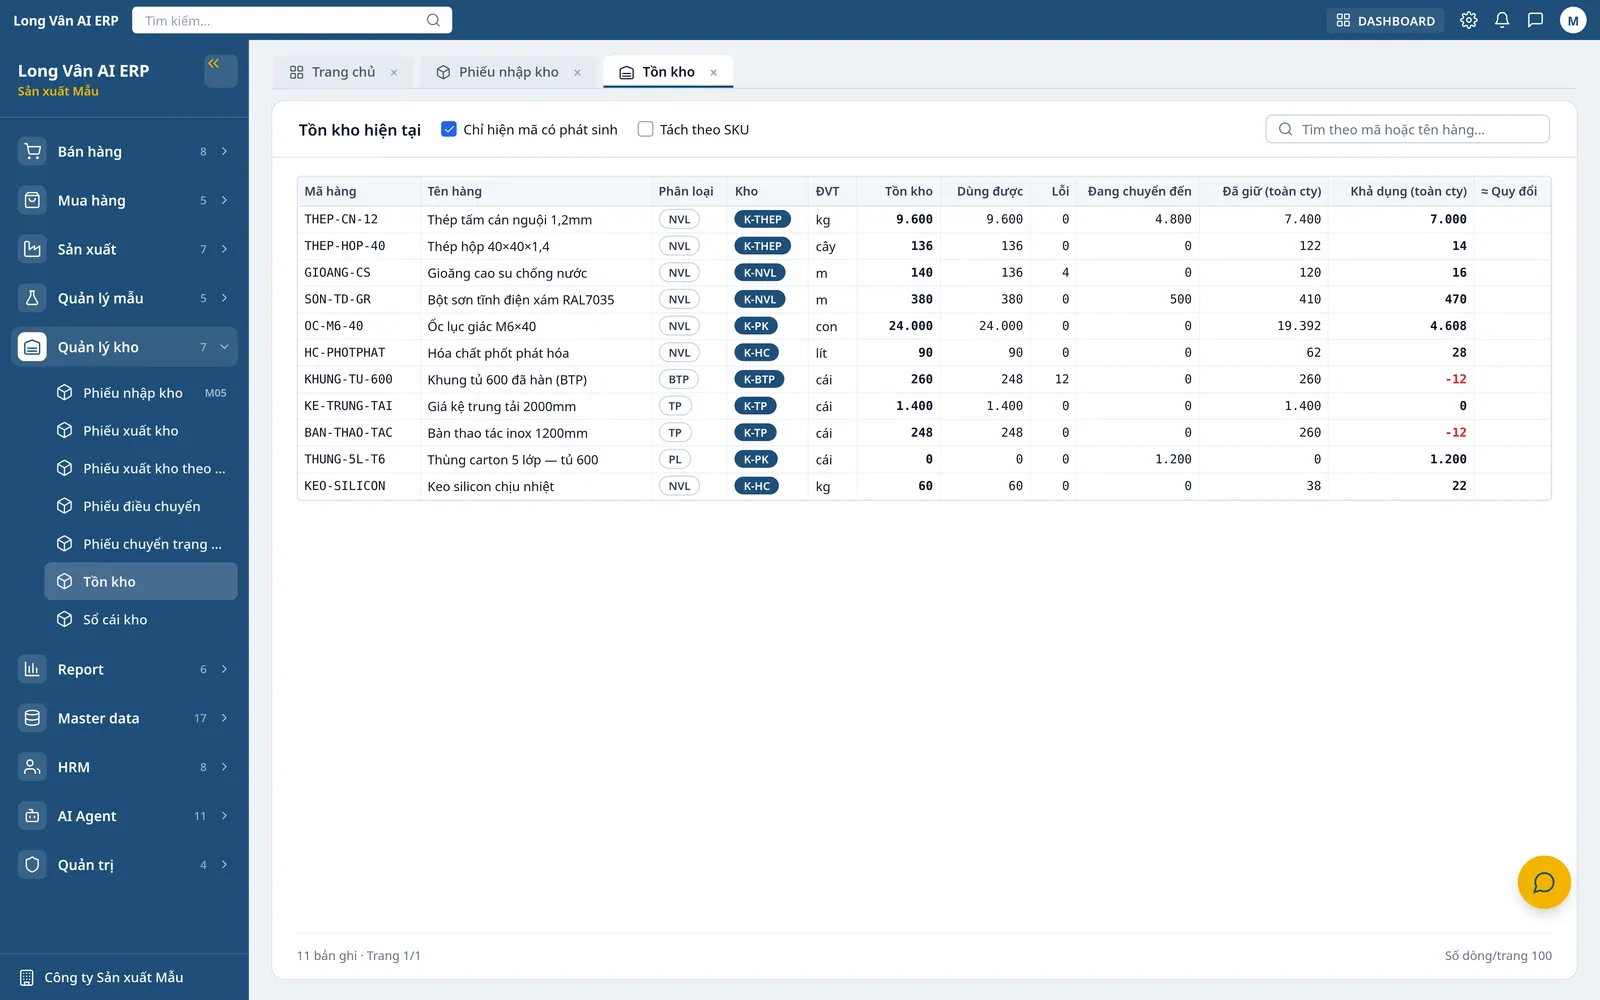
Long Vân AI ERP tính giá nguyên vật liệu thế nào?
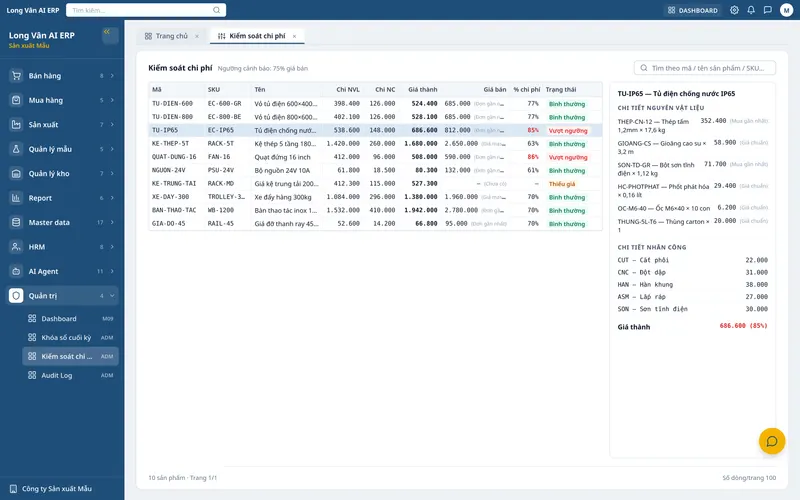
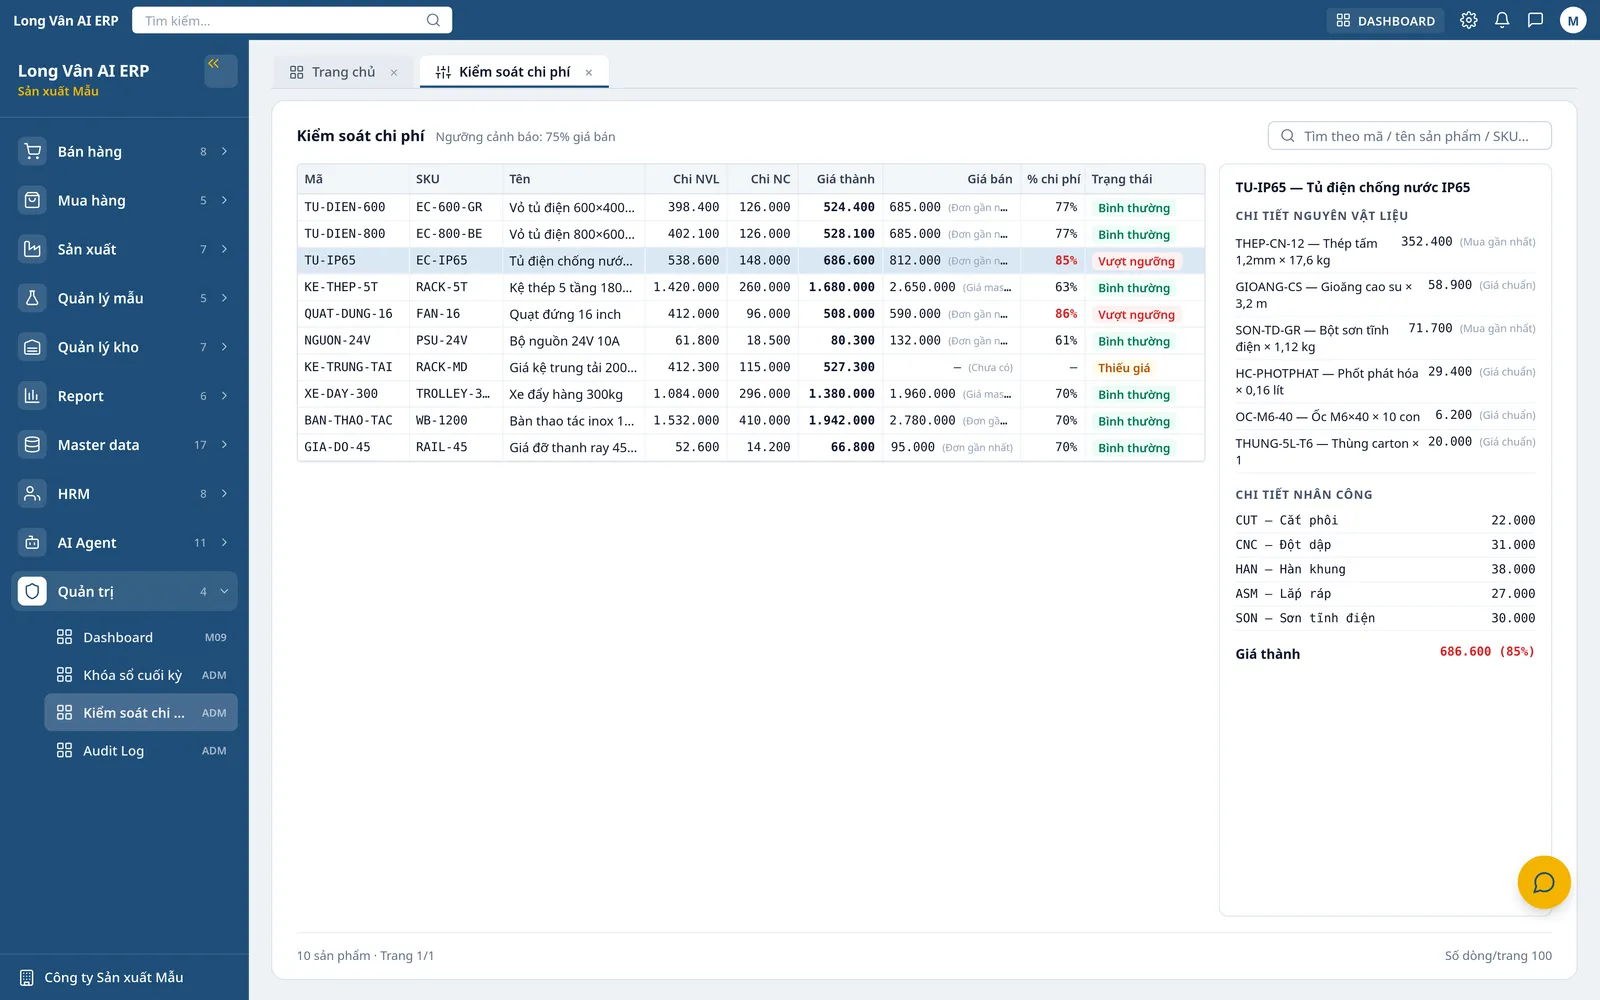
Màn Kiểm soát chi phí trong Long Vân AI ERP tính giá thành kế hoạch theo cùng logic ở trên:
- Chi phí vật tư = định mức BOM × (1 + hao hụt) × đơn giá, cộng nhân công theo bảng giá khoán từng công đoạn.
- Từng dòng hiển thị nguồn giá: giá chuẩn hay giá mua gần nhất — người xem biết ngay con số dựa trên đâu.
- Thiếu giá thì gắn cờ "Thiếu giá", không bao giờ ngầm tính bằng 0.
- Ngưỡng tỷ lệ giá thành trên giá bán do doanh nghiệp tự đặt; khi lưu đơn hàng, dòng vượt ngưỡng được nêu đích danh kèm tỷ lệ.
- Định mức có phiên bản, Audit Log ghi ai sửa gì, lúc nào; khóa sổ cuối kỳ chặn sửa ngược dữ liệu đã chốt.
Phần báo giá nhà cung cấp cho kỳ tới và lịch rà soát giá chuẩn vẫn là việc quy trình của phòng mua hàng và kế toán quản trị; hệ thống giúp họ thấy dòng nào đang dùng nguồn giá nào và dòng nào thiếu giá.
Tham khảo khái niệm: SAP Learning — Configuring the Costing Variant; Microsoft Learn — Information used in BOM calculations with standard costs; KPMG Việt Nam — Tóm tắt Thông tư 99/2025/TT-BTC.
Câu hỏi thường gặp
Tính giá nguyên vật liệu cho giá thành kế hoạch nên dùng giá nào?
Với cảnh báo đơn lỗ hằng ngày, nên dùng giá chuẩn do doanh nghiệp đặt và rà soát định kỳ, thiếu giá chuẩn thì lấy giá mua gần nhất và ghi rõ nguồn. Với báo giá đơn giao sau vài tháng, nên kiểm thêm theo giá nhà cung cấp đã báo cho kỳ sẽ mua, vì đó mới là tiền sẽ chi.
Giá mua gần nhất có gì sai?
Nó phản ánh một lô duy nhất. Một lô mua gấp giá cao hoặc một lô khuyến mãi giá thấp có thể chỉ chiếm vài phần trăm lượng tồn nhưng làm giá thành của mọi sản phẩm dùng vật tư đó nhảy theo. Dùng được khi vật tư mua thường xuyên, giá ít biến động, và người xem biết đó là giá của lô nào.
Giá bình quân gia quyền dùng cho giá thành kế hoạch được không?
Được khi giá ít biến động và tồn kho quay vòng nhanh. Nhược điểm là nó chậm: trong kho còn nhiều hàng mua giá cũ thì bình quân vẫn thấp dù giá thị trường đã tăng, nên báo giá đơn mới theo bình quân dễ bị thấp hơn chi phí sẽ phải trả.
Bao lâu nên cập nhật giá chuẩn một lần?
Không có kỳ chung. Cách thường dùng là rà soát theo kỳ cố định (quý hoặc nửa năm) cho toàn bộ danh mục và rà soát ngoài kỳ cho vật tư lớn khi giá mua thực tế lệch giá chuẩn quá ngưỡng doanh nghiệp đặt, ví dụ trên 5% trong hai lần mua liên tiếp.
Đội ngũ xây dựng và triển khai Long Vân AI ERP cho doanh nghiệp sản xuất tại Việt Nam — cơ khí, điện – điện tử, may mặc, đồ gỗ, thực phẩm, bao bì — từ đơn hàng, MRP, lệnh sản xuất tới kiểm soát giá thành và AI Agent.