Giá thành thực tế và chênh lệch so với kế hoạch: đọc và xử lý
Giá thành thực tế là gì, khác giá thành kế hoạch ở đâu? Cách tách chênh lệch giá và chênh lệch lượng, ví dụ minh họa có số liệu, nguyên nhân thường gặp, cách xử lý.
Tóm tắt nhanh
- Giá thành thực tế là chi phí đã thực sự phát sinh để làm ra sản phẩm, tính sau khi sản xuất từ vật tư thực xuất, công thực trả và chi phí thực tế khác; giá thành kế hoạch là con số tính trước từ định mức và đơn giá dự kiến.
- Chênh lệch chỉ có ý nghĩa khi so cùng sản lượng: kế hoạch phải được tính lại theo số lượng thực tế hoàn thành trước khi so với thực tế.
- Chênh lệch vật tư tách được thành hai phần: chênh lệch giá (mua đắt hay rẻ hơn) và chênh lệch lượng (dùng nhiều hay ít hơn định mức). Hai phần có người chịu trách nhiệm khác nhau.
- Giá thành thực tế chỉ tin được khi vật tư được xuất theo từng lệnh sản xuất và sản lượng được ghi đúng — xuất kho chung chung thì không ai biết chi phí thuộc lệnh nào.
Giá thành thực tế là chi phí đã thực sự phát sinh để làm ra một sản phẩm, tính sau khi sản xuất từ vật tư thực xuất, công thực trả và các chi phí thực tế khác. So với giá thành kế hoạch — con số tính trước từ định mức và đơn giá dự kiến — chênh lệch cho biết quy trình lệch ở đâu: mua đắt hơn, dùng nhiều hơn, hay làm lâu hơn dự kiến.
Bài này giải thích cách tính giá thành thực tế cho một lệnh sản xuất, cách tách chênh lệch thành chênh lệch giá và chênh lệch lượng theo cách các ERP lớn vẫn làm, một ví dụ minh họa có số liệu, và cách đọc chênh lệch để biết ai cần xử lý việc gì.
Giá thành kế hoạch, giá thành thực tế và chênh lệch
| Khái niệm | Tính khi nào | Từ dữ liệu nào | Dùng để làm gì |
|---|---|---|---|
| Giá thành kế hoạch | Trước sản xuất | Định mức BOM, hao hụt, đơn giá chuẩn, bảng giá khoán | Báo giá, cảnh báo đơn lỗ |
| Kế hoạch theo sản lượng thực tế | Sau khi biết số lượng hoàn thành | Giá thành kế hoạch × sản lượng thực tế | Mốc so sánh công bằng |
| Giá thành thực tế | Sau sản xuất | Phiếu xuất theo lệnh, công thực trả, quyết toán gia công | Đo chi phí thật |
| Chênh lệch | Sau sản xuất | Thực tế − kế hoạch theo sản lượng thực tế | Tìm nguyên nhân, giao trách nhiệm |
Dòng thứ hai là chỗ hay bị bỏ qua. SAP gọi mốc này là chi phí mục tiêu (target costs) — kế hoạch được tính lại theo sản lượng thực tế đã nhập kho — rồi mới so với chi phí thực tế của lệnh. Nếu lệnh kế hoạch 10.000 sản phẩm nhưng chỉ hoàn thành 9.000, so chi phí thực tế với kế hoạch 10.000 sẽ cho ra "tiết kiệm" giả.
Tách chênh lệch: giá và lượng
Các ERP lớn đều chia chênh lệch sản xuất thành từng loại để biết nguyên nhân. SAP có chênh lệch giá đầu vào (input price variance), chênh lệch lượng đầu vào (input quantity variance), chênh lệch do dùng vật tư khác (resource-usage variance) và chênh lệch quy mô lô (lot size variance). Microsoft Dynamics 365 chia thành chênh lệch lượng, chênh lệch giá, chênh lệch thay thế và chênh lệch quy mô lô. Với nhà máy mới bắt đầu, hai loại đầu là đủ để hành động:
Chênh lệch giá vật tư = (Đơn giá thực tế − Đơn giá kế hoạch) × Lượng thực tế đã dùng
Chênh lệch lượng vật tư = (Lượng thực tế đã dùng − Lượng kế hoạch theo sản lượng thực tế) × Đơn giá kế hoạch
Cộng hai phần bằng đúng tổng chênh lệch vật tư. Với nhân công khoán, cách tách tương tự: chênh lệch đơn giá khoán và chênh lệch số lượng công đoạn phải trả (làm lại, sửa hàng).
Ví dụ minh họa: lệnh 10.000 hộp nhựa lệch 9,7%
Ví dụ minh họa — nhà máy nhựa – bao bì. Lệnh sản xuất hoàn thành đủ 10.000 hộp đạt. Kế hoạch mỗi hộp: 0,050 kg hạt nhựa × (1 + 2% hao hụt) = 0,051 kg, đơn giá 32.000 đ/kg; nhân công khoán 400 đ/hộp.
| Khoản | Kế hoạch (theo 10.000 hộp) | Thực tế | Chênh lệch |
|---|---|---|---|
| Hạt nhựa | 510 kg × 32.000 = 16.320.000 đ | 540 kg × 33.500 = 18.090.000 đ | +1.770.000 đ |
| Nhân công khoán | 4.000.000 đ | 4.200.000 đ | +200.000 đ |
| Tổng | 20.320.000 đ | 22.290.000 đ | +1.970.000 đ |
| Mỗi hộp | 2.032 đ | 2.229 đ | +197 đ |
Tổng chênh lệch 1.970.000 / 20.320.000 ≈ 9,7%. Tách phần vật tư:
- Chênh lệch giá: (33.500 − 32.000) × 540 = 810.000 đ — hạt nhựa mua đắt hơn 1.500 đ/kg.
- Chênh lệch lượng: (540 − 510) × 32.000 = 960.000 đ — dùng nhiều hơn 30 kg, tức vượt kế hoạch khoảng 5,9%.
- Kiểm tra: 810.000 + 960.000 = 1.770.000 đ, khớp tổng chênh lệch vật tư.
Đọc kết quả: phần lớn chênh lệch nằm ở lượng, không phải giá. Câu hỏi đầu tiên dành cho xưởng: phế phẩm khi chỉnh khuôn, bavia, hay tỷ lệ hao hụt 2% trong định mức đã quá thấp so với thực tế máy? Phần giá (810.000 đ) mới là câu hỏi cho mua hàng. Phần nhân công 200.000 đ cần xem có công đoạn nào phải làm lại.
Cùng cách tách áp dụng cho may mặc (vải theo mét, giá công may), thực phẩm (nguyên liệu theo kg, hao hụt khi nấu) hay cơ khí (thép theo kg, phế liệu cắt).
Quy trình tính và xử lý chênh lệch giá thành
- Xuất vật tư theo đúng lệnh sản xuất — mỗi phiếu xuất gắn một lệnh, không xuất chung cho cả xưởng.
- Ghi sản lượng và công đoạn hoàn thành cho từng lệnh; nhân công khoán tính từ sản lượng thực tế.
- Chốt các chi phí ngoài: quyết toán gia công ngoài, vật tư trả lại kho sau khi xong lệnh.
- Tính lại kế hoạch theo sản lượng thực tế của lệnh.
- Tách chênh lệch giá và lượng cho từng vật tư lớn, cùng chênh lệch nhân công.
- So với ngưỡng do doanh nghiệp đặt; chênh lệch vượt ngưỡng phải có người giải trình.
- Quyết định: sửa quy trình (đào tạo, bảo trì máy), sửa định mức (nếu hao hụt thật cao hơn), hoặc cập nhật đơn giá chuẩn (nếu giá thị trường đã đổi hẳn — cách rà soát giá chuẩn có trong bài tính giá nguyên vật liệu).
Nguyên nhân chênh lệch thường gặp và ai xử lý
| Dấu hiệu | Nguyên nhân thường gặp | Bộ phận xử lý |
|---|---|---|
| Chênh lệch giá vật tư dương | Giá nhà cung cấp tăng, mua gấp, đổi nguồn | Mua hàng |
| Chênh lệch lượng vật tư dương | Phế phẩm, hao hụt vượt định mức, cắt sai | Xưởng, kỹ thuật |
| Chênh lệch lượng âm bất thường | Vật tư xuất thiếu, ghi xuất nhầm sang lệnh khác | Kho |
| Nhân công vượt | Làm lại, sửa hàng, đơn giá khoán thay đổi | Xưởng, nhân sự |
| Dùng vật tư thay thế | Thiếu vật tư chính, dùng loại khác giá khác | Kế hoạch, mua hàng |
Một chênh lệch "âm" (thực tế thấp hơn kế hoạch) không phải lúc nào cũng là tin tốt. Nếu lượng vật tư thực tế thấp hơn định mức đáng kể, khả năng cao là vật tư đã bị xuất cho lệnh khác — lệnh kia sẽ lệch dương tương ứng.
Lỗi khiến giá thành thực tế không tin được
- Xuất kho không gắn lệnh — chi phí vật tư không phân bổ được cho đúng sản phẩm.
- So với kế hoạch theo số lượng đặt hàng thay vì số lượng thực tế hoàn thành.
- Định mức đã đổi nhưng kế hoạch vẫn tính theo phiên bản cũ — cần biết lệnh dùng phiên bản BOM nào.
- Chỉ nhìn tổng chênh lệch mà không tách giá và lượng, nên không biết hỏi ai.
- Sửa thẳng số liệu đã chốt thay vì ghi chứng từ điều chỉnh — mất khả năng giải thích con số.
Long Vân AI ERP hỗ trợ kiểm soát chi phí thế nào?
Long Vân AI ERP đặt giá thành kế hoạch làm thước đo và giữ dữ liệu thực tế trong chuỗi chứng từ có kiểm soát (xem cơ chế kiểm soát):
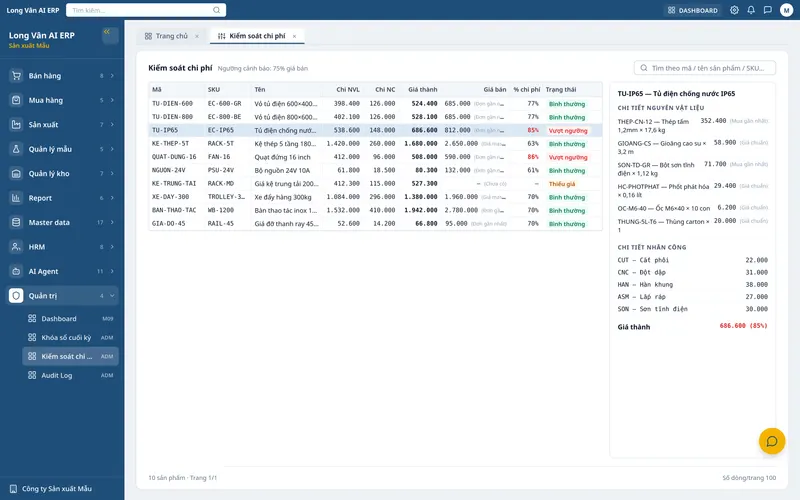
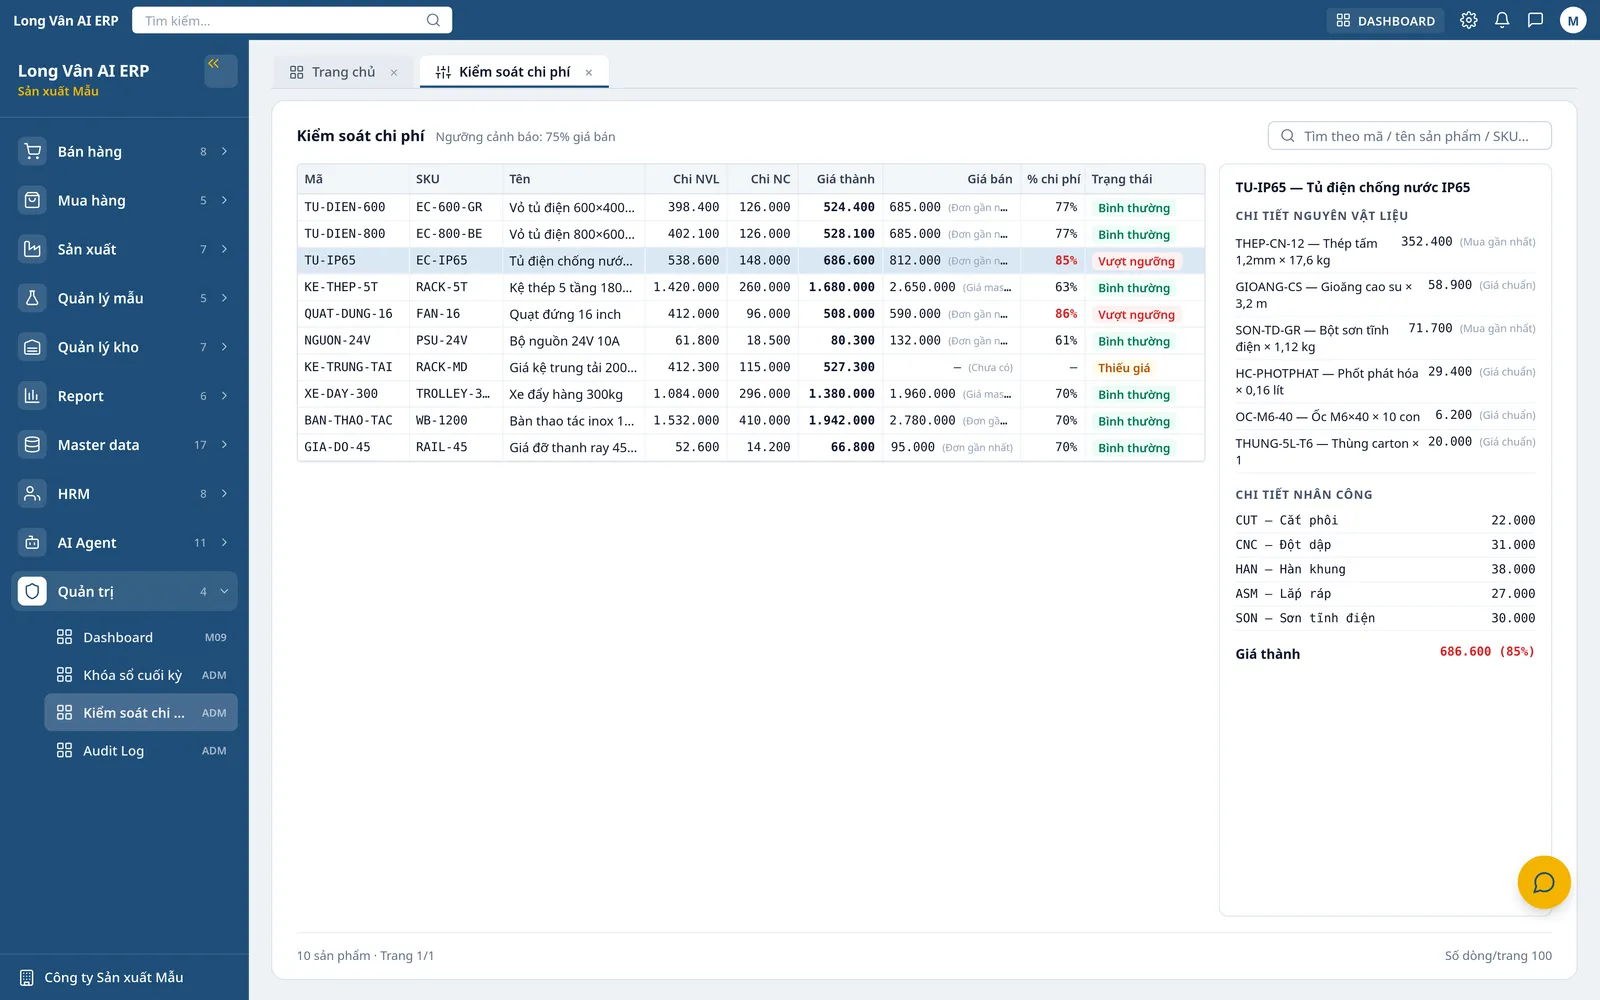
- Giá thành kế hoạch từng sản phẩm = vật tư theo BOM × (1 + hao hụt) × đơn giá, cộng nhân công theo bảng giá khoán từng công đoạn; mỗi dòng hiển thị nguồn giá (giá chuẩn hay giá mua gần nhất).
- Cảnh báo hai tầng: trên màn Kiểm soát chi phí và ngay khi nhập đơn hàng, theo ngưỡng do doanh nghiệp tự đặt; vật tư chưa có giá được gắn cờ "Thiếu giá".
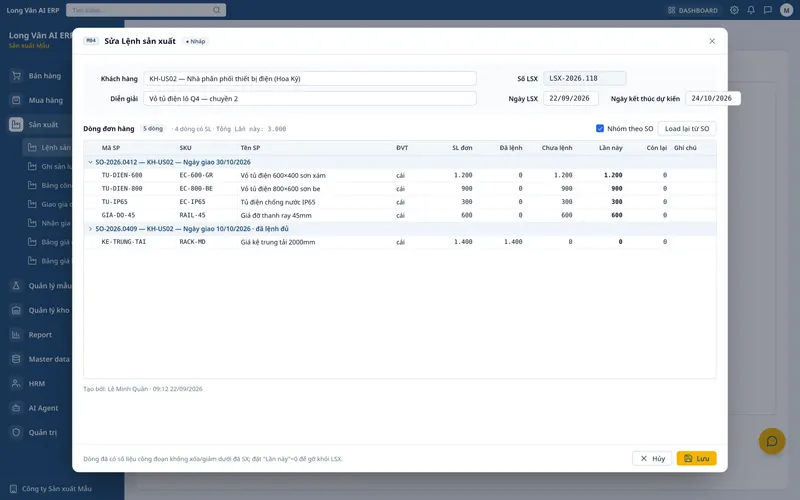
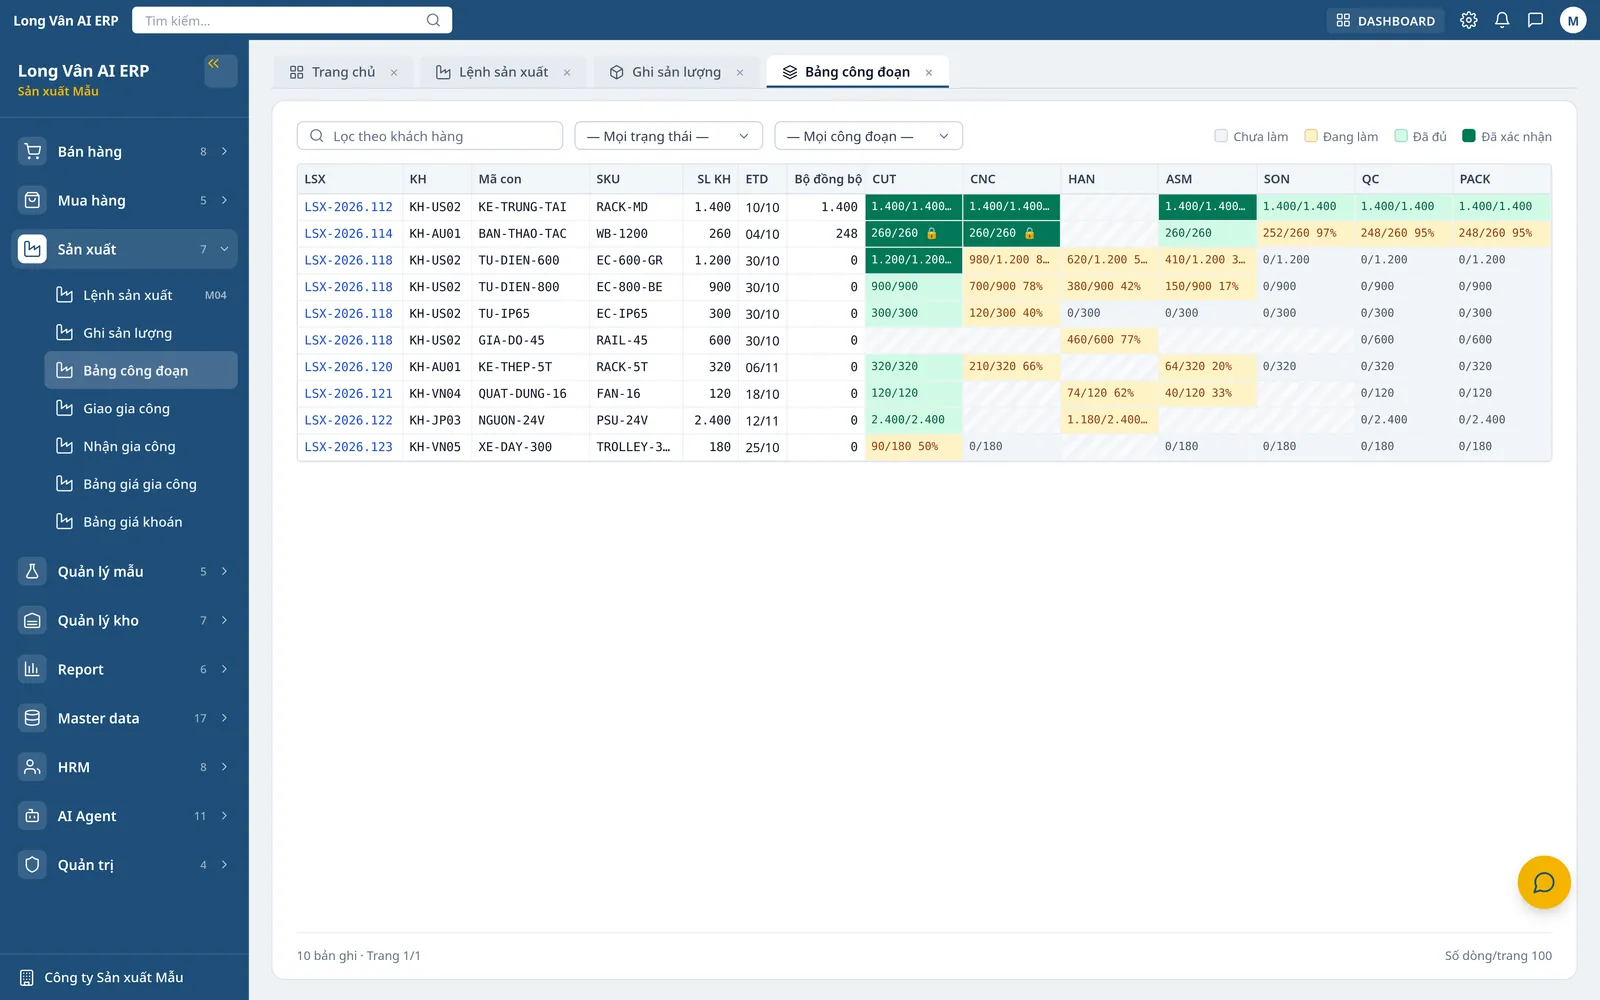
- Xuất vật tư theo lệnh sản xuất, ghi sản lượng, bảng tiến độ công đoạn — dữ liệu thực tế gắn với từng lệnh.
- Gia công ngoài và quyết toán gia công; chốt quyết toán gia công cần quyền Duyệt.
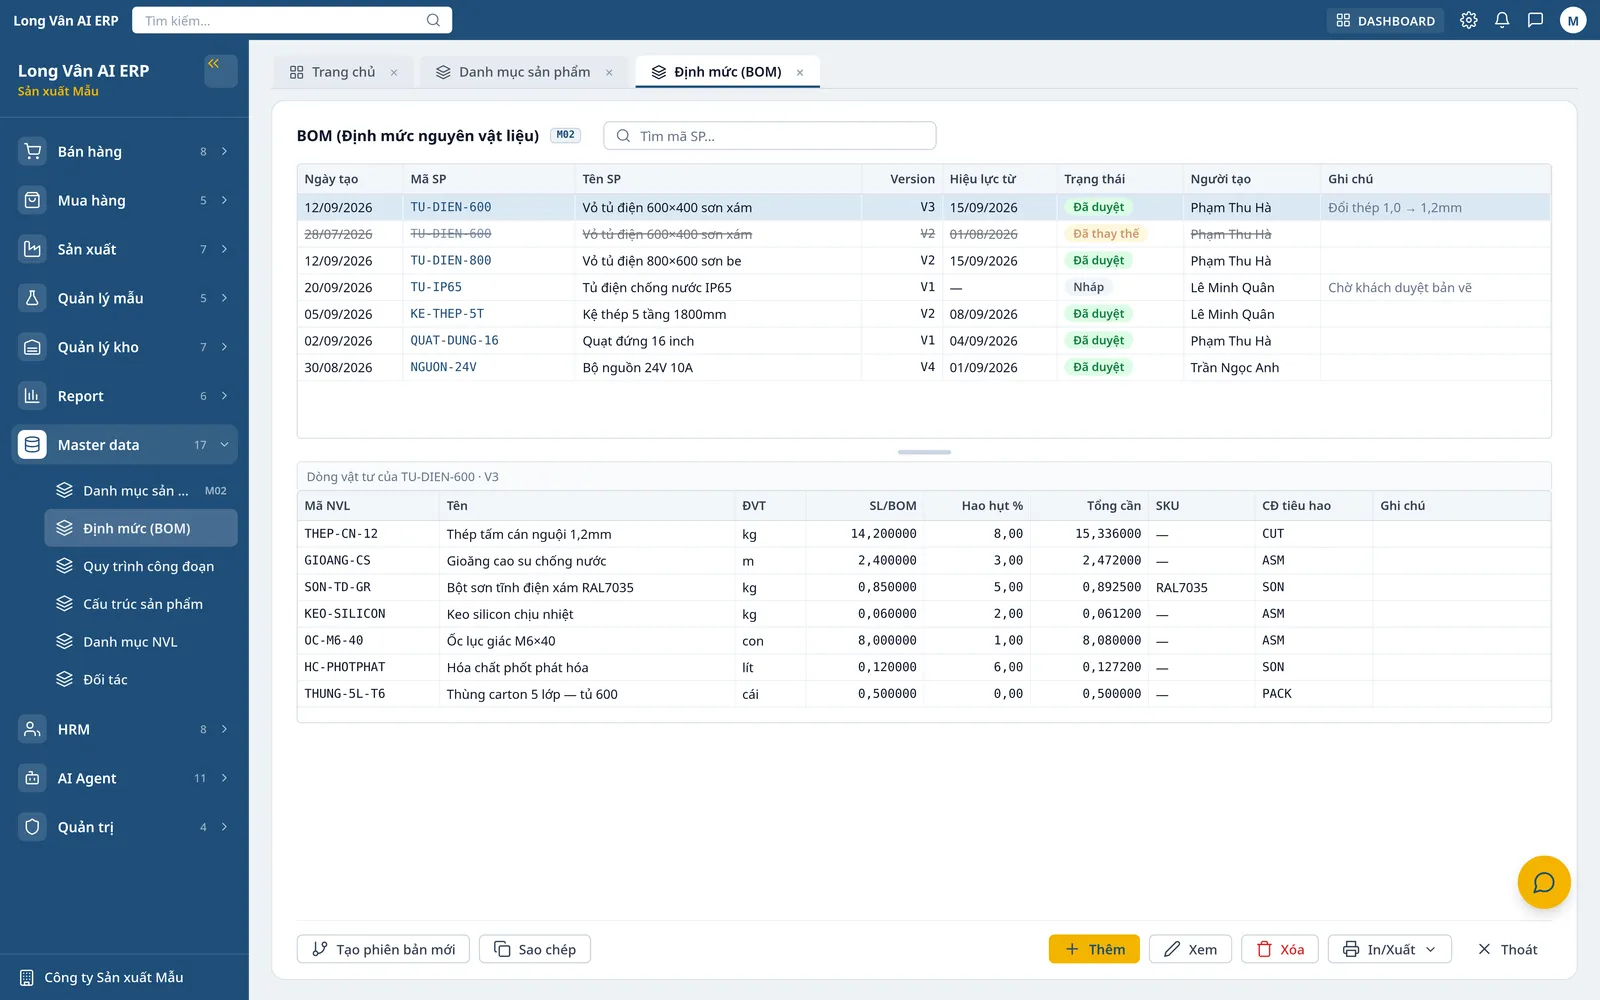
- Định mức có phiên bản và cần duyệt trước khi cấp vật tư; Audit Log ghi mọi thay đổi; khóa sổ cuối kỳ chặn sửa ngược dữ liệu đã chốt.
Chênh lệch lượng thường quay về một câu hỏi: định mức có đúng không? Đọc tiếp BOM là gì để xem cách khai hao hụt và phiên bản định mức.
Tham khảo khái niệm: SAP Learning — Performing Variance Calculation; Microsoft Learn — Common sources of production variances.
Câu hỏi thường gặp
Giá thành thực tế và giá thành kế hoạch khác nhau thế nào?
Giá thành kế hoạch tính trước khi sản xuất, từ định mức BOM, tỷ lệ hao hụt và đơn giá dự kiến; dùng để báo giá và cảnh báo đơn lỗ. Giá thành thực tế tính sau khi sản xuất, từ những gì đã thực sự xuất kho, trả công và chi ra. So hai con số cho biết quy trình lệch kế hoạch ở đâu.
Chênh lệch bao nhiêu thì cần xử lý?
Doanh nghiệp nên tự đặt ngưỡng theo từng nhóm sản phẩm, ví dụ chênh lệch trên vài phần trăm giá thành hoặc trên một số tiền tuyệt đối. Chênh lệch nhỏ nhưng lặp lại cùng chiều qua nhiều lệnh cũng đáng điều tra như một chênh lệch lớn đơn lẻ.
Chênh lệch giá vật tư là lỗi của ai?
Thường thuộc trách nhiệm mua hàng hoặc do thị trường: giá nhà cung cấp tăng, mua gấp với giá cao, đổi nguồn. Chênh lệch lượng thường thuộc xưởng hoặc kỹ thuật: hao hụt cao hơn định mức, phế phẩm, định mức sai. Tách hai phần giúp không đổ lỗi nhầm chỗ.
Khi nào nên cập nhật giá thành kế hoạch theo thực tế?
Khi chênh lệch có nguyên nhân bền vững — giá mua đã tăng hẳn, hao hụt thật của công đoạn cao hơn định mức qua nhiều lệnh. Chênh lệch đơn lẻ do sự cố thì không nên đưa vào kế hoạch, vì kế hoạch sẽ mất vai trò làm thước đo.
Đội ngũ xây dựng và triển khai Long Vân AI ERP cho doanh nghiệp sản xuất tại Việt Nam — cơ khí, điện – điện tử, may mặc, đồ gỗ, thực phẩm, bao bì — từ đơn hàng, MRP, lệnh sản xuất tới kiểm soát giá thành và AI Agent.