Xuất kho theo lệnh sản xuất: vì sao không nên xuất "chung chung"
Xuất kho theo lệnh sản xuất là gì, phiếu xuất cần thông tin gì, ba cách ghi tiêu hao, công thức số lượng được cấp và ví dụ xuất chung chung làm sai giá thành.
Tóm tắt nhanh
- Xuất kho theo lệnh sản xuất là cấp vật tư bằng phiếu xuất gắn với một lệnh cụ thể, số lượng tính từ định mức của lệnh đó, thay vì xuất "cho xưởng" theo yêu cầu miệng.
- Số lượng được cấp = số lượng lệnh × định mức × (1 + hao hụt) − phần đã cấp + phần đã trả lại. Cấp quá con số này phải có phiếu bổ sung ghi lý do và người duyệt.
- Có ba cách ghi tiêu hao: xuất trước khi làm, xuất theo công đoạn dùng vật tư, và trừ lùi theo sản lượng (backflush). Chọn theo giá trị và cách quản lý từng nhóm vật tư.
- Xuất chung chung không làm mất vật tư, nhưng làm mất câu trả lời: lệnh nào dùng vượt, vượt bao nhiêu, vì sao. Giá thành thực tế từng lệnh vì vậy phải chia ước lượng.
- Chỉ vật tư phụ dùng chung (dầu máy, keo, giẻ lau) mới nên xuất không gắn lệnh — và xuất vào chi phí chung sản xuất để phân bổ, không chia tay vào từng lệnh.
Xuất kho theo lệnh sản xuất là cấp vật tư cho xưởng bằng phiếu xuất gắn với một lệnh sản xuất cụ thể, với số lượng tính từ định mức của chính lệnh đó, thay vì xuất "cho xưởng" theo yêu cầu miệng. Nhờ vậy, cuối mỗi lệnh biết được vật tư đã dùng so với vật tư lẽ ra phải dùng, và giá thành thực tế được cộng đúng vào lệnh.
Ở nhiều nhà máy, kho vẫn xuất theo kiểu "tổ trưởng lắp ráp lĩnh 600 m dây cho cả tuần". Vật tư không mất, sổ kho vẫn cân. Thứ mất đi là câu trả lời cho câu hỏi của phòng giá thành: lệnh nào dùng vượt, vượt bao nhiêu, vì sao. Bài này đi qua: xuất chung chung gây hại ở đâu, một phiếu xuất theo lệnh gồm những gì, ba cách ghi nhận tiêu hao, công thức số lượng được cấp, một ví dụ có số, quy trình sáu bước và các lỗi hay gặp.
Xuất chung chung là gì và vì sao gây hại
"Xuất chung chung" là phiếu xuất chỉ ghi kho, mã hàng, số lượng và người nhận, không ghi vật tư được dùng cho lệnh nào. Sổ cái kho vẫn đúng, vì tồn kho giảm đúng số đã xuất. Cái sai nằm ở phía sau kho:
| Câu hỏi | Xuất chung chung | Xuất theo lệnh |
|---|---|---|
| Lệnh này đã dùng bao nhiêu vật tư? | Không biết, phải chia ước lượng | Cộng các phiếu xuất của lệnh, trừ phiếu trả |
| Lệnh nào dùng vượt định mức? | Chỉ thấy tổng vượt của cả xưởng | Thấy từng lệnh, từng mã vật tư |
| Giá thành thực tế từng lệnh | Phân bổ theo tỷ lệ, sai lệch giữa các lệnh | Cộng thẳng từ phiếu xuất |
| MRP tính còn phải cấp bao nhiêu | Không biết lệnh nào đã nhận đủ | Định mức của lệnh trừ phần đã cấp |
| Vật tư thừa ở xưởng | Nằm lại, lệnh sau dùng không phiếu | Trả kho bằng phiếu gắn lệnh |
Các ERP lớn đều coi xuất cho lệnh là một loại biến động riêng. SAP S/4HANA ghi chứng từ vật tư với loại biến động 261 — xuất cho lệnh (goods issue for order) — và khi xuất có tham chiếu tới lệnh thì phần đặt trước (reservation) của lệnh được giảm tương ứng. Xuất không tham chiếu tới lệnh thì phần đặt trước vẫn treo, hệ thống tưởng lệnh còn cần vật tư dù xưởng đã nhận. Mỗi lần xuất cho lệnh cũng ghi chi phí thực tế vào chính lệnh đó.
Phiếu xuất theo lệnh gồm những thông tin gì
| Thông tin | Ví dụ | Vì sao cần |
|---|---|---|
| Số lệnh sản xuất | LSX-101 | Gắn chi phí và tiêu hao vào đúng lệnh |
| Mã vật tư, kho xuất | Dây điện 2 lõi, kho NVL | Trừ tồn đúng kho |
| Số lượng định mức của lệnh | 824 m | Mốc để so khi đóng lệnh |
| Đã cấp trước đó | 0 m | Không cấp trùng |
| Số lượng xuất lần này | 824 m | Dòng ghi vào sổ cái kho |
| Công đoạn nhận | Lắp ráp | Vật tư tới đúng tổ dùng nó |
| Loại phiếu | Cấp định mức / bổ sung / trả kho | Tách phần vượt khỏi phần định mức |
| Lý do, người duyệt (với phiếu bổ sung) | Cắt sai chiều dài, trưởng xưởng duyệt | Phần vượt có người chịu trách nhiệm |
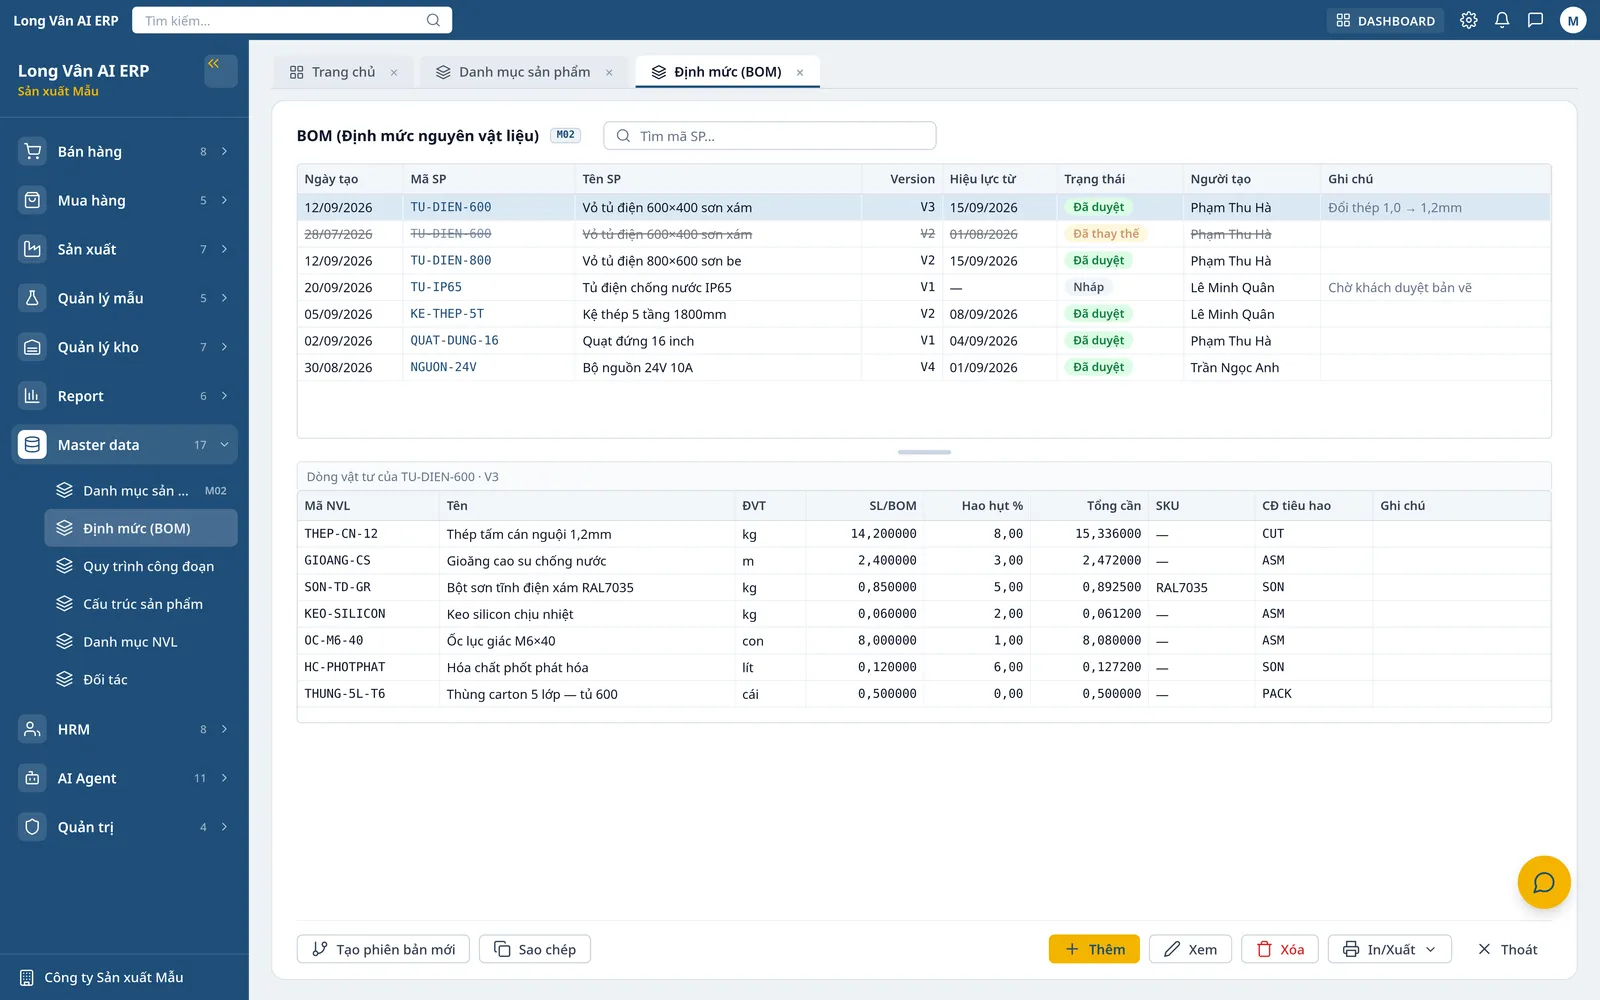
Số lượng định mức của lệnh lấy từ định mức nguyên vật liệu (BOM) đã duyệt. Định mức tốt còn ghi công đoạn tiêu hao của từng vật tư, nên kho biết vật tư nào giao cho tổ nào, không cần cấp hết mọi thứ từ đầu lệnh.
Ba cách ghi nhận vật tư tiêu hao cho lệnh
Không phải vật tư nào cũng phải lập phiếu xuất tay. Microsoft Dynamics 365 Supply Chain Management gọi lựa chọn này là nguyên tắc ghi tiêu hao (flushing principle): ghi tay qua nhật ký cấp vật tư cho lệnh, tự trừ khi lệnh bắt đầu, tự trừ khi báo hoàn thành theo sản lượng, hoặc trừ khi vật tư được lấy ra tại vị trí kho. SAP đánh dấu vật tư trừ lùi (backflush) để hệ thống tự ghi xuất khi xác nhận công đoạn. Gom lại, có ba cách:
- Xuất trước khi làm — kho lập phiếu xuất theo định mức của lệnh trước khi xưởng bắt đầu. Hợp với vật tư giá trị cao, đếm được: vải, ván gỗ, thép tấm, bo mạch, linh kiện chính.
- Xuất theo công đoạn — vật tư được cấp khi lệnh tới công đoạn dùng nó: vải ở công đoạn cắt, chỉ và cúc ở công đoạn may, sơn ở công đoạn sơn. Xưởng không phải giữ vật tư của các công đoạn chưa tới, ít thất lạc hơn.
- Trừ lùi theo sản lượng (backflush) — không lập phiếu từng lần; khi tổ báo hoàn thành 500 sản phẩm, hệ thống trừ tồn 500 × định mức. Hợp với vật tư rẻ, dùng nhiều, khó cân đếm: ốc vít, nhãn, bao bì nhỏ, hạt nhựa trên máy ép chạy liên tục.
Trừ lùi tiện nhưng có cái giá: hệ thống chỉ trừ đúng định mức, nên hao hụt vượt không hiện ra cho tới lần kiểm kê. Dynamics 365 còn lưu ý một bẫy cấu hình: nếu cùng một vật tư vừa được đặt tự trừ khi bắt đầu, vừa tự trừ khi hoàn thành, tồn kho có thể bị trừ hai lần. Mỗi vật tư chỉ được gắn một cách ghi tiêu hao.
Công thức số lượng được cấp
Cần cấp = Số lượng lệnh × Định mức × (1 + Tỷ lệ hao hụt)
Còn được cấp = Cần cấp − Đã cấp + Đã trả lại
- Phiếu cấp định mức không được vượt còn được cấp. Xưởng cần thêm thì lập phiếu bổ sung gắn cùng lệnh, ghi lý do và người duyệt.
- Khi đóng lệnh: Đã dùng = Đã cấp − Đã trả lại; Chênh lệch = Đã dùng − Số lượng lệnh thực làm × Định mức × (1 + hao hụt). Lệnh làm ít hơn kế hoạch thì so với số thực làm, không so với số lệnh ban đầu.
- Đơn vị phải thống nhất: định mức tính bằng mét thì phiếu xuất cũng tính bằng mét, không xuất theo cuộn rồi quy đổi tay (xem master data).
Ví dụ minh họa: hai lệnh đèn LED, một cuộn dây chung
Ví dụ minh họa, số liệu hư cấu — xưởng lắp ráp điện – điện tử, vật tư là dây điện 2 lõi, đơn giá 12.000 đồng/m. Trong tuần có hai lệnh:
| Lệnh | Sản phẩm | Số lượng | Định mức dây | Hao hụt | Cần cấp |
|---|---|---|---|---|---|
| LSX-101 | Đèn bàn | 1.000 bộ | 0,8 m/bộ | 3% | 1.000 × 0,8 × 1,03 = 824 m |
| LSX-102 | Đèn ốp trần | 400 bộ | 1,5 m/bộ | 3% | 400 × 1,5 × 1,03 = 618 m |
| Cộng | 1.442 m |
Cách 1 — xuất chung chung. Kho lập ba phiếu "xuất cho tổ lắp ráp": 600 + 600 + 400 = 1.600 m. Cuối tuần tổ trả lại 60 m. Dây đã dùng: 1.600 − 60 = 1.540 m, vượt 1.540 − 1.442 = 98 m. Phòng giá thành không biết lệnh nào vượt, nên chia 98 m theo tỷ lệ định mức: LSX-101 nhận 98 × 824 / 1.442 = 56 m, LSX-102 nhận 98 × 618 / 1.442 = 42 m.
Cách 2 — xuất theo lệnh. Mỗi lệnh một phiếu cấp định mức; phần thêm đi bằng phiếu bổ sung:
| Lệnh | Cấp định mức | Bổ sung | Trả lại | Đã dùng | Chênh lệch |
|---|---|---|---|---|---|
| LSX-101 | 824 m | 0 | 6 m | 818 m | −6 m |
| LSX-102 | 618 m | 104 m (dây cắt dài hơn bản vẽ) | 0 | 722 m | +104 m |
| Cộng | 1.540 m | +98 m |
Kiểm tra: tổng đã dùng 818 + 722 = 1.540 m, khớp cách 1; chênh lệch −6 + 104 = +98 m.
Cùng một cuộn dây, cùng tổng 1.540 m, nhưng câu chuyện khác hẳn:
- Toàn bộ phần vượt nằm ở đèn ốp trần. LSX-102 dùng 722 / 400 ≈ 1,8 m dây mỗi bộ, trong khi định mức kể cả hao hụt là 1,545 m — vượt 104 / 618 ≈ 16,8%. Lệnh đèn bàn còn dùng ít hơn định mức 6 m.
- Cách 1 tính sai cả hai lệnh 62 m. LSX-101 bị gánh 56 m không phải của mình (thực tế thừa 6 m, tức lệch 62 m), LSX-102 chỉ nhận 42 m thay vì 104 m. Quy ra tiền: 62 × 12.000 = 744.000 đồng tính nhầm từ lệnh này sang lệnh kia — đèn bàn đắt hơn thực tế 744 đồng mỗi bộ, đèn ốp trần rẻ hơn thực tế 1.860 đồng mỗi bộ.
- Cách 2 chỉ ra việc phải làm: kiểm lại chiều dài dây trên bản vẽ đèn ốp trần, sửa định mức hoặc sửa khuôn cắt, rồi báo giá đơn sau theo số đúng.
Phép tính y hệt khi vật tư là vải trong xưởng may (vượt do sơ đồ cắt), bột và đường trong nhà máy thực phẩm (cân theo mẻ), hay hạt nhựa trong xưởng ép (trừ lùi theo số sản phẩm đạt).
Quy trình sáu bước xuất kho theo lệnh
- Phát hành lệnh với định mức đã duyệt. Định mức còn là bản nháp thì chưa cấp vật tư — số lượng cần cấp chưa chắc đúng.
- Kho lập phiếu từ lệnh, số lượng đề xuất là phần còn được cấp; thủ kho chỉ sửa số thực xuất nếu thiếu hàng.
- Cấp theo công đoạn tiêu hao nếu lệnh dài: vật tư tới tổ khi tổ sắp dùng, không dồn ra xưởng từ ngày đầu.
- Phần vượt đi bằng phiếu bổ sung gắn cùng lệnh, có lý do chọn từ danh sách cố định (hỏng do máy, cắt sai, vật tư lỗi, đổi mẫu) và người duyệt.
- Vật tư thừa trả kho bằng phiếu trả gắn lệnh ngay khi lệnh xong, không để lại xưởng cho lệnh sau.
- Đóng lệnh và đọc chênh lệch theo từng mã vật tư. Mã nào vượt lặp lại ở nhiều lệnh thì sửa định mức; vượt một lần thì xem lý do trên phiếu bổ sung.
Khi nào được xuất không gắn lệnh
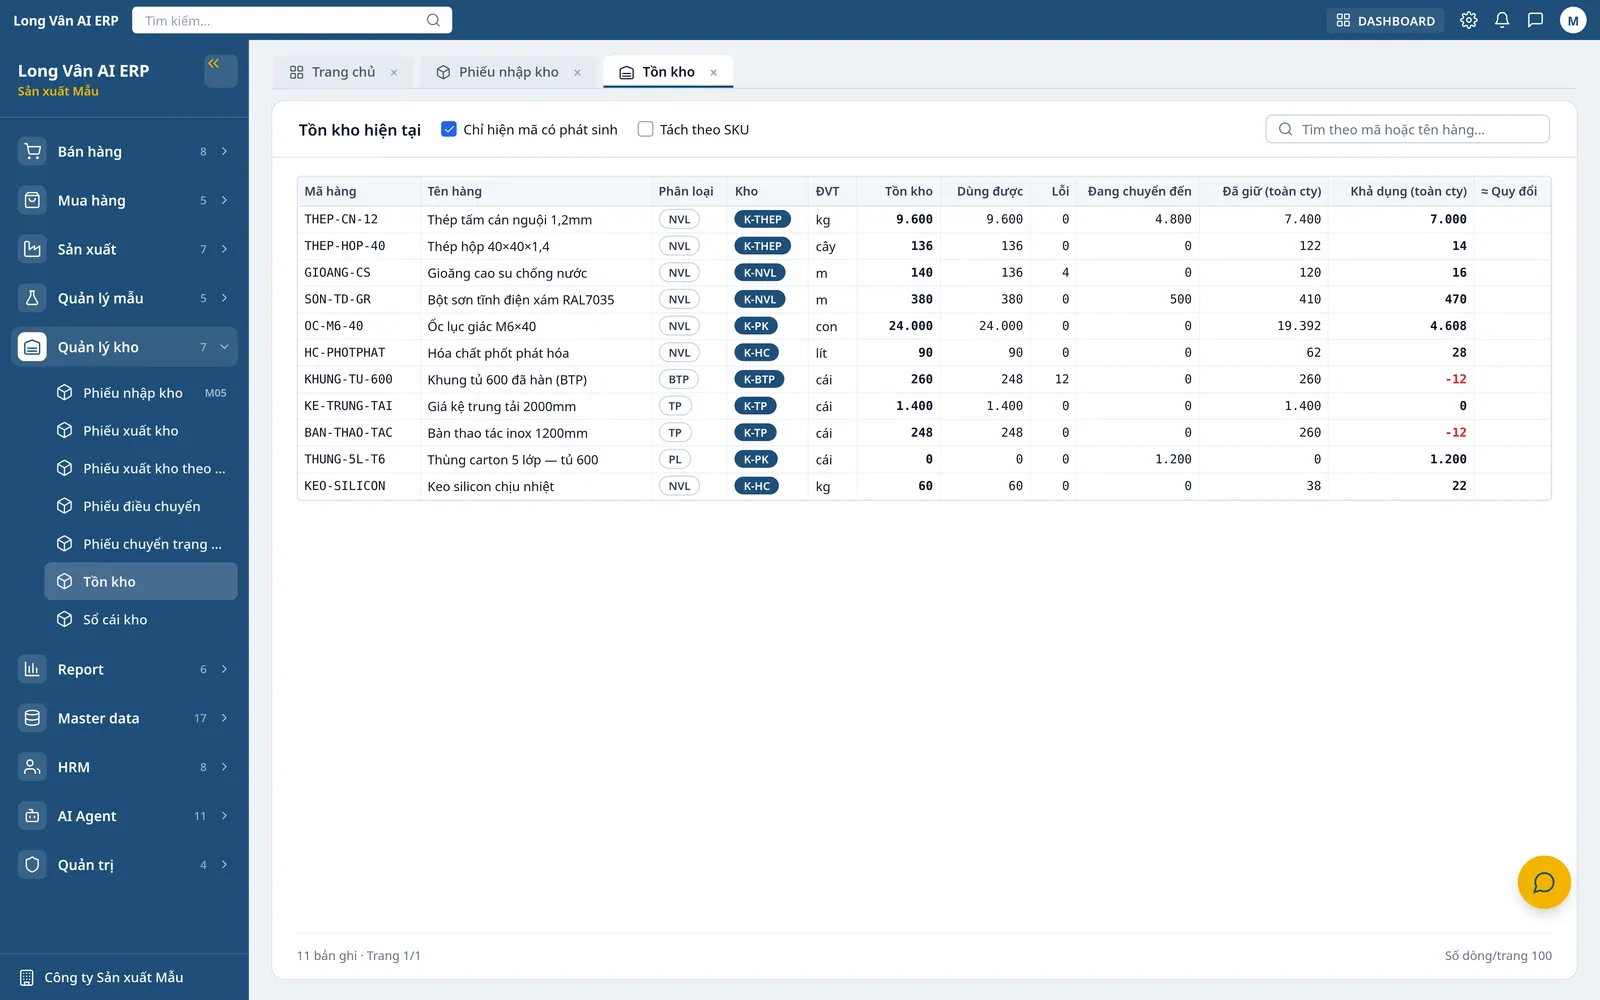
Có những vật tư không đáng theo dõi theo lệnh: dầu máy, keo dán dùng chung, giẻ lau, găng tay, băng dính. SAP gọi nhóm này là vật tư dùng chung (bulk material) và không đề xuất chúng khi xuất cho lệnh. Cách làm đúng với nhóm này:
- Xuất vào chi phí chung sản xuất của phân xưởng, không chia tay vào từng lệnh.
- Cuối kỳ phân bổ vào giá thành theo một tiêu thức cố định (giờ máy, giờ công, sản lượng).
- Giữ danh sách vật tư dùng chung ngắn và được duyệt; vật tư nào giá trị cao lên thì đưa vào định mức.
Vật tư cho bảo trì máy, cho làm mẫu, cho sửa hàng trả lại cũng không phải "chung chung": mỗi loại gắn một đối tượng riêng (phiếu bảo trì, lệnh mẫu, phiếu sửa) để chi phí đi đúng chỗ.
Lỗi thường gặp khi xuất kho cho sản xuất
- Xuất theo ca hoặc theo tuần cho cả tổ — lỗi gốc của bài này; tổng đúng nhưng không chia được theo lệnh.
- Cấp hết vật tư từ đầu lệnh cho lệnh kéo dài nhiều ngày — vật tư nằm ở xưởng, thất lạc, lệnh khác "mượn" dùng.
- Phiếu bổ sung không ghi lý do — biết là vượt nhưng không biết sửa ở đâu.
- Vật tư thừa không trả kho — lệnh trước bị tính dư, lệnh sau dùng không phiếu, tồn trên sổ cao hơn tồn thật ở kho.
- Một vật tư gắn hai cách ghi tiêu hao (vừa xuất phiếu vừa trừ lùi) — tồn bị trừ hai lần.
- Ghi phiếu xuất cuối ngày từ sổ tay — ngày ghi sổ lệch thực tế, sinh tồn âm tạm thời (xem cách đọc ở bài sổ cái kho).
Long Vân AI ERP xuất kho theo lệnh sản xuất thế nào?
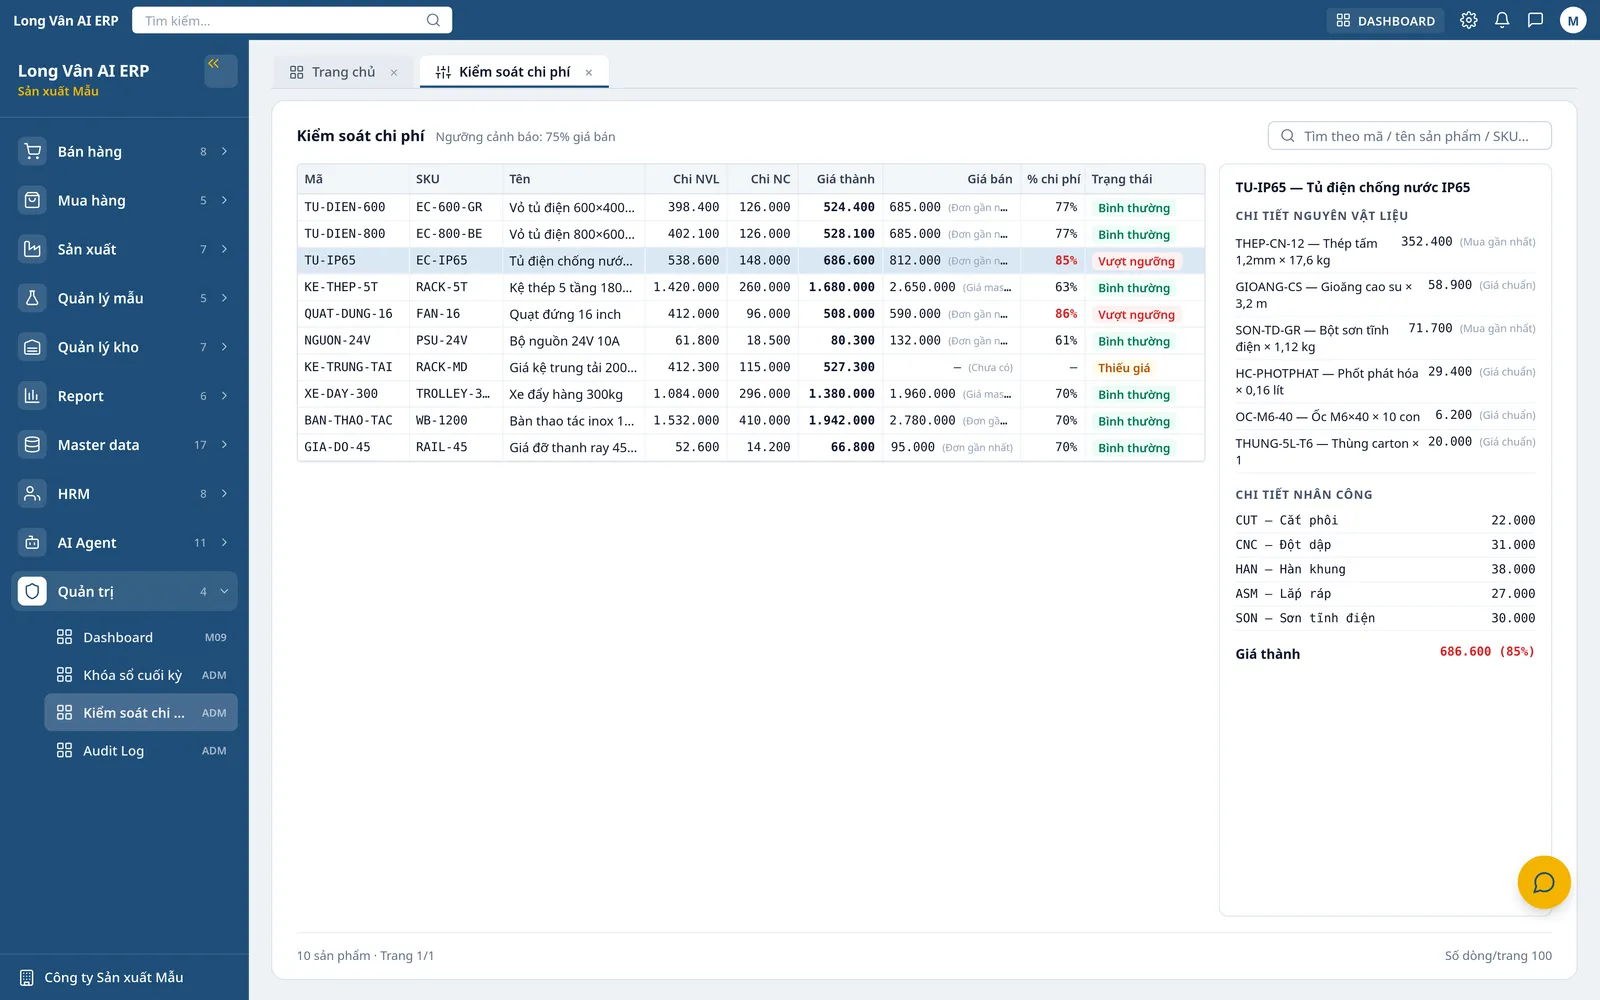
Trong Long Vân AI ERP, kho nằm trong chuỗi chứng từ đơn hàng → MRP → đơn mua → lệnh sản xuất → kho → giao hàng (xem luồng dữ liệu):
- Xuất vật tư theo lệnh sản xuất, cùng nhập, điều chuyển và chuyển trạng thái — mỗi biến động là một chứng từ, ghi vào sổ cái kho theo từng loại kho: nguyên vật liệu, bán thành phẩm, thành phẩm.
- Định mức có phiên bản và phải được duyệt trước khi cấp vật tư; mỗi dòng vật tư ghi hao hụt và công đoạn tiêu hao.
- MRP tính vật tư từ đơn hàng, lệnh sản xuất và định mức, cộng hao hụt, trừ tồn và hàng đang về.
- Giá thành kế hoạch từng sản phẩm (vật tư theo định mức × (1 + hao hụt) × đơn giá, cộng nhân công theo bảng giá khoán) là thước đo để so với vật tư thực dùng của lệnh.
- Chứng từ đã ghi sổ chỉ được hủy hoặc đảo, Audit Log ghi ai sửa gì, lúc nào; khóa sổ cuối kỳ chặn sửa ngược dữ liệu đã chốt.
Xuất đúng lệnh là điều kiện để đọc được chênh lệch giá thành. Đọc tiếp giá thành thực tế và chênh lệch so với kế hoạch để xem cách tách chênh lệch lượng và chênh lệch giá, hoặc quay lại bài quản lý kho sản xuất để xem toàn bộ chứng từ kho.
Tham khảo khái niệm: Microsoft Learn — Control raw material consumption by using flushing principles; SAP Help — Withdrawal of Material Components.
Câu hỏi thường gặp
Xuất kho theo lệnh sản xuất khác xuất kho thông thường thế nào?
Phiếu xuất thông thường chỉ ghi kho, mã hàng, số lượng và người nhận. Phiếu xuất theo lệnh còn ghi số lệnh sản xuất, số lượng định mức của lệnh và phần đã cấp trước đó. Nhờ vậy cuối lệnh so được vật tư đã dùng với vật tư lẽ ra phải dùng, và giá thành thực tế cộng đúng vào lệnh.
Xưởng xin thêm vật tư ngoài định mức thì kho xử lý thế nào?
Vẫn xuất, vì không thể để xưởng dừng máy, nhưng bằng phiếu bổ sung riêng gắn cùng lệnh, ghi lý do (hỏng do máy, cắt sai, vật tư lỗi) và người duyệt. Phần vượt hiện ra trên lệnh đó, không bị trộn vào lần cấp định mức.
Khi nào nên dùng trừ lùi (backflush) thay vì lập phiếu xuất?
Khi vật tư rẻ, dùng nhiều, tiêu hao đều theo sản lượng và khó cân đếm từng lần, ví dụ ốc vít, nhãn, hạt nhựa trên dây chuyền ép liên tục. Hệ thống trừ tồn theo số sản phẩm báo hoàn thành nhân định mức. Đổi lại, trừ lùi không tự thấy hao hụt vượt: phải kiểm kê định kỳ để so tồn thật.
Vật tư thừa sau khi làm xong lệnh xử lý thế nào?
Lập phiếu trả kho gắn đúng lệnh đã nhận, để phần trả được trừ khỏi vật tư đã dùng của lệnh đó. Không để vật tư thừa nằm ở xưởng cho lệnh sau dùng tiếp, vì lệnh sau sẽ dùng mà không có phiếu, còn lệnh trước bị tính dư.
Xuất theo lệnh có làm kho chậm hơn không?
Nếu lập phiếu tay từng dòng thì có. Khi phần mềm lập sẵn phiếu từ định mức của lệnh, kho chỉ kiểm số thực xuất và ghi sổ, nên thường nhanh hơn kiểu ghi sổ tay rồi nhập lại cuối ngày. Phần tốn công thật sự là phiếu bổ sung, và đó chính là chỗ cần được nhìn thấy.
Đội ngũ xây dựng và triển khai Long Vân AI ERP cho doanh nghiệp sản xuất tại Việt Nam — cơ khí, điện – điện tử, may mặc, đồ gỗ, thực phẩm, bao bì — từ đơn hàng, MRP, lệnh sản xuất tới kiểm soát giá thành và AI Agent.